 2026-10-09 21:31:34
来源:投资家网 作者:云帆
摘要:“顺周期封神,逆周期杀神。”
“顺周期封神,逆周期杀神。”
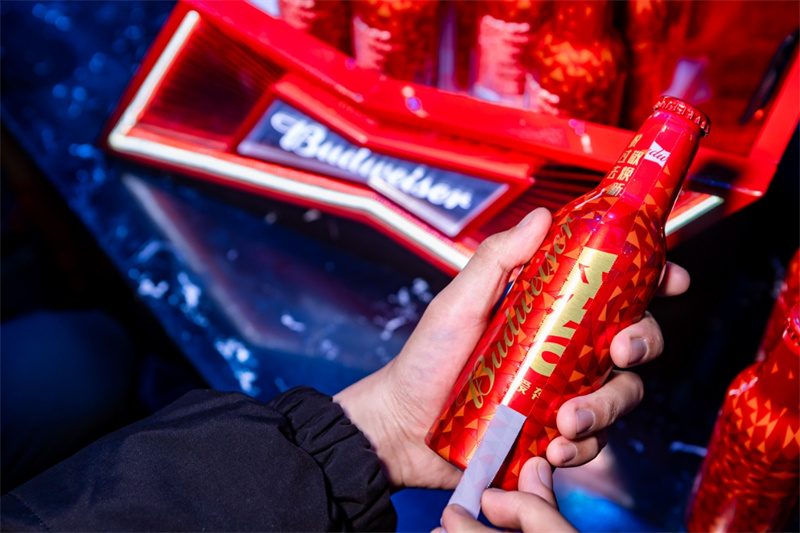
“顺周期封神,逆周期杀神。” 资本市场消费赛道,体现的淋漓尽致。 最近,港股“啤酒之王”百威亚太一则利润计提公告,将这家外资巨头放到聚光灯下。公告显示,公司三季度将计提8200万美元一次性支出,涵盖5200万美元国内子公司重组税费与3000万美元印度市场逾期坏账。公告一出,媒体哗然,或对其本就忐忑的业绩带来打击。 提起百威,相信所有喝啤酒的中国人,无人不知无人不晓。百威亚太背后站着全球市占率第一、拥有超500个品牌的百威英博。早年,百威英博觉得“中国人的钱好赚”就拆分出了百威亚太,这家公司曾在2019年登陆港股,获超11万股民追捧,一度冲刺当年全球最大IPO。 巅峰时,百威亚太市值超4300亿港元,登顶亚洲“啤酒之王”。摩根大通、汇丰、高盛等一众外资投行集体唱多,分析师称,“中国年轻人社交需求永续,百威亚太的地位无可撼动。”谁也没想到,几年过去,百威亚太距离高点已累计暴跌超80%,超3500亿港元灰飞烟灭。 一代“啤酒之王”悄然跌落神坛。 一 百威的故事挺戏剧性,它们能称霸啤酒市场,起因是,“中国人的钱好赚”。 十年前,国内啤酒市场格局,极致割裂。 彼时,国产啤酒整体陷入“低端内卷循环”。华润啤酒、青岛啤酒、重庆啤酒等一众本土龙头,常年厮杀在街边店、烧烤摊、乡镇渠道。它们为争夺微薄销量,轮番降价、疯狂促销、无脑铺货,市场虽销量庞大,却利润稀薄,行业整体净利率不足3%,长期赔本赚吆喝。 国内一众啤酒龙头艰难的活着,有一家外资品牌活得一点也不艰难,甚至可以用极度舒服来形容,它就是鼎鼎大名的百威。百威借助其在全球的庞大影响力、资源渠道优势,一来中国就玩“降维打击”,它们拒绝低端内卷,精准卡位,走出了最轻松、最暴利的赚钱之路。 百威的眼光也很毒辣,死死锚定酒吧、清吧、KTV、高端餐饮四大核心即饮场景。这亦是啤酒行业壁垒最高、毛利最厚、溢价最强的黄金赛道。在夜经济蓬勃爆发的时代,年轻人的社交逻辑清晰,“夜间聚会、潮流小酌、赛事狂欢,必须搭配有调性、有品牌溢价的酒水。” 百威、科罗娜、福佳白,用“纯正的外资底色、成熟的品牌故事、高颜值的产品设计,轻轻松松垄断了国内一二线城市年轻人的社交酒单。”2019年,百威在中国市场“大展神威”,尤其在高端啤酒赛道形成绝对统治地位,市占率逼近40%,城市夜场渗透率达到了75%。 这样的成绩,“已无对手可以匹敌”。也是那年,百威母公司全球“啤酒之王”百威英博做出一个决定,要牢牢吃透中国市场,狠狠赚走中国人的钱,就得让百威变得更加“本土化”。 “本土化”的最佳方式便是,在中国资本市场IPO。消息一出,全球啤酒炸锅了,它们像疯了一样,聚焦百威亚太。后者倒也给力,亮出一份震惊啤酒市场的成绩单,2019年,百威亚太毛利率高达52.7%,同期碾压平均毛利率约30%的一众国产啤酒龙头,断层领跑行业。 更疯狂的是资本市场,一个卖啤酒的冲刺全球最大IPO。 二 如果这件事放到现在,全球科技可能会集体“落泪”。 但在2019年,百威是资本市场眼里的“神”。 回顾那段盛况,依旧记忆犹新。超11万股民扎堆打新,百威亚太公开发售超额认购11倍,单票冻结港股资金440亿港元,稳坐港股“冻资王”宝座。全球长期资本也疯了,新加坡GIC主权基金豪掷10亿美元锁仓基石轮,抢到百威亚太仿佛就抢到了取之不尽的聚宝盆。 然而,第一次招股,百威叫停上市,没挂牌。同年9月第二次重启,百威最终募资392亿港元,距离全球最大IPO差了一步,是全球第二大IPO,市场热度还在,且备受资本期待。 2019年、2020年、2021年,百威亚太风头无二。这要感谢,国内霓虹不息,酒吧清吧遍地开花,夜间消费场景持续火热。在年轻人奔赴夜场、KTV把酒言欢、高消费的过程中,百威亚太在资本市场迅速抢占资本、股民心智,股价一路飙涨,巅峰时市值超过了4300亿港元。 人越在狂欢中,越容易无视风险。而资本市场消费赛道的残酷真相是,“再动听的故事,终究抵不过一次周期反转。”2022年开始,周期轮转,夜经济赛道深度收缩。数据层面体现的比较直观。2019年,国内夜经济规模突破3万亿元,2025年,规模回落至2.1万亿元。 资本市场算预期,算的是市场规模,未来增速。一个行业如果未来增速不涨反降,“就算你业绩很牛,把故事讲到天上,也没人愿意买单。只要增速不及预期,资本马上人间清醒。” 就别说,规模还在收缩了。夜经济收缩,首当其冲的是,酒吧、夜店、KTV等娱乐场所。据百度文库报告统计,过去几年间,国内关停的酒吧、夜店、KTV、高端娱乐场所超7.7万家。这意味着,百威亚太最核心、最高毛利的赚钱渠道,先崩了。夜场躺赚逻辑,彻底落空。 高端啤酒在夜场不好混了,相反居家消费场景占比正大幅提升。2019年,国内啤酒居家消费占比仅19%,到了2025年,这一占比升至41%。说明,居家喝酒是啤酒第一大消费场景。 夜场无敌的百威,用户画像,根本就不是居家消费者,这使得它们的业绩很快吃瘪。2025年,百威亚太全年营收57.64亿美元,同比下滑6.1%,归母净利润4.89亿美元,同比暴跌32.6%。这一年无黑天鹅、无大额减值、无突发危机,百威是纯粹的主营业务走了下坡路。 进入2026年,百威更尴尬了。中国市场颓势进一步加速,2026上半年,百威中国区销量同比下滑6%、营收下滑6.4%;二季度单季销量下滑9.7%、营收下滑8.6%。如果降价自救,百威等于亲手砸碎高端品牌调性,如果坚守高价,就得眼睁睁看着市场流失,进退维谷。 三 如果说周期降温、场景变迁是外部冲击,那么,国产啤酒的高端突围更让百威难受。 前文提到,百威亚太能俯视整个中国啤酒行业,源自没有参与过低端内卷。它们用全球品牌溢价能力,早早就站到了啤酒之巅,赚着毛利最高的钱,不把任何一个对手放在眼里。 这是顺周期的底气与自信。只是周期变化,没有让百威警惕。但国产啤酒龙头却巧妙地抓住了周期机遇。用三年时间,完成了静水流深、脱胎换骨的史诗级逆袭。百威夜场躺赚时,国产啤酒龙头,觉醒了,集体终结内耗,大规模关停落后低效产能、淘汰低端老旧产品线。 比如华润啤酒重磅发力匠心、红爵高端系列,2025年高端产品销量占比突破26%,高端板块营收突破300亿元,抢占了商超高端货架。青岛啤酒深耕白啤、原浆、精酿赛道,结合社交、短视频平台红利,把高端产品年销量搞到近200万千升。重庆啤酒则依托成熟的技术体系,凭借乌苏大单品强势破圈,用单品爆品产生的流量优势俘获了一批年轻消费者的心。 中国啤酒市场从一种“降维打击”变成另一种“降维打击”。百威阶段的“降维打击”是“外资品牌大于国产”。现在国产品牌也在“降维打击”是“用技术打败溢价”。更重要的是,国潮崛起,消费者的固有认知被颠覆,“外资=高端,国产=低端的刻板印象,早就是历史。” 根据最新数据,国内啤酒零售市场格局发生了根本性变化。华润啤酒市占率21.6%位居行业第一,百威在国内的市占率无法一家独大。当然,背靠全球“啤酒之王”百威英博的百威亚太仍具备顶尖品牌底蕴,产品实力与供应链体系在国内也是第一梯队,就是赚钱变难了。 百威亚太就没想过改变吗?想过。中国市场这边钱不好赚了。它们把一部分精力放到印度市场。2024年,百威官方层面把印度市场定为“下一个增长引擎”。戏剧性的是,百威亚太公告里,三季度将计提8200万美元一次性支出中,有3000万美元逾期坏账就来自印度。 是的,百威拿印度当“下一个增长引擎”,印度反手给百威藏了颗暗雷。按着公开信息描述,特伦甘纳是印度啤酒消费第一大邦,可当地法律规定,“所有酒企不得直接向零售店供货,必须全部卖给政府控股的TGBCL。”也就是说,零售商只能向TGBCL拿货,账期45天。 但2025年末,TGBCL突然大规模拖欠全球酒类供应商货款,被拖欠总额近4亿美元。TGBCL拖欠了很多个知名品牌和巨头,当中就有百威。“货卖出去了,钱迟迟收不回来。”百威在印度市场被坑了。印度这边欠着钱,百威又觉得中国市场真好,强调“中国依然是全球庞大的长期利润池”。百威亚太CEO程衍俊指出,“2026年,首要任务是稳销量、重建增长动能。” 有目标是好的,实施起来是问号。那么,你期待百威在中国市场的改变吗?
近日,2026年国际足联世界杯™官方啤酒赞助商百威啤酒启动全球创意营销战役,为这场四年一度的足坛盛事...
2026-05-13


2026 年 7 月 29-30 日,2026 具身智能 50 人论坛夏季峰会在北京重磅启幕。本次峰...
2026-07-30


投资家网(www.investorscn.com)是国内领先的资本与产业创新综合服务平台。为活跃于中国市场的VC/PE、上市公司、创业企业、地方政府等提供专业的第三方信息服务,包括行业媒体、智库服务、会议服务及生态服务。长按右侧二维码添加"投资哥"可与小编深入交流,并可加入微信群参与官方活动,赶快行动吧。


本届沙龙既搭建起思想碰撞的交流平台,也提供了深入产业的调研窗口,既探讨了AI时代内容创作的守正与创新...
1 分钟下线 1 台电机 年产 30 万台!卓誉四代智能产线投产 支撑具身智能规模化量产
掌阅科技一季度营收7.94亿元,全面加码AI短剧
ATFX:阿联酋突然宣布退出欧佩克,令其盟友措手不及。在加入欧佩克六十年后,阿联酋决定于下个月正式退...
精微视达完成新一轮超亿元融资,国产高端内镜领跑精准诊疗全球前沿

微博

微信公众平台