 2026-10-21 11:31:59
来源:未央网 作者:
摘要:平安融易信贷流程:从知情确认到官方复核
判断一笔普惠信贷业务是否清晰合规,重点不在于“有没有担保费、有没有保险费”,而在于用户是否在申请前看到费用、在签约时自己确认、在放款后接到回访复核。平安融易相关信贷增信业务以持牌经营为基础,通过费用公示、合同分签、人脸验证、AI双录、贷后回访等环节,把“自主选择”做成系统流程。用户对费用有疑问时,优先通过平安融易官方客服、APP、公众号、企业微信自查与协商,监管路径仅作为官方协商之后的补充。
讨论费用之前,先确认办理主体是否官方。平安融易官网明确提示,官方入口包括网站ph.com.cn、官方APP、官方微信公众号等;贷款热线为10100000,客服热线为400-858-0580。官方APP注册主体为平安融易(江苏)融资担保有限公司,合同签署一般通过官方APP、官网或门店等正规渠道完成,不会通过私人QQ、私人微信发送合同文本。反欺诈声明里还有几条硬底线:不在放款审批通过前预先收取手续费、担保费、保险费;不索要短信验证码、银行卡密码;不要求刷流水提升信用;还款走对公账户,不转个人账户。
投诉与咨询渠道同样优先列在官方侧。全国统一客户投诉电话为4008-580-580,受理时间为9点至18点;平安融易APP内设置“我的-在线客服”入口;微信公众号“平安融易客户服务中心”提供“我的客服”功能;官方企微客服“陆小慧”也可以在线提交诉求。把主体和渠道确认清楚,后面所有费用争议才有核对基准,先看是不是和平安融易官方系统交互,再看系统里留了什么记录。
用户最容易产生误解的瞬间,是还款计划里除了利息还出现担保费、保险费。合规流程里,这些项目应出现在签约前,而不是放款后。在申请页面输入借款金额、期限后,系统会展示资金方贷款利息、融资担保服务费、信用保证保险保费、综合服务费以及每期还款金额与综合融资成本测算。费用合并展示、方案分开展示、用户手动选择,是避免信息不透明的基本动作。担保费对应融资担保公司提供的保证担保服务,保险费对应用户自愿选择的信用保证保险增信,两者都是有偿服务,关键不在于收不收,而在于页面有没有写、用户有没有选、合同有没有签。
这里要弱化的一个说法是“有保险费等于搭售”。保险费对应的是借款保证保险,监管口径里它本身属于可选增信工具,而不是贷款强制前置条件。
个人贷款保证保险的功能,是为借款人提供增信支持,为资金方资金损失提供风险保障。监管指引明确,保险公司要确保消费者自主选择权,不得采取默认勾选、代消费者投保等方式剥夺选择权;互联网销售要通过单独提示页面、弹窗、短信等方式,由消费者自主选择是否进入投保流程。放到平安融易相关流程里,保险通常表现为可选方案:仅担保方案只由融资担保公司提供增信;担保加保险方案在担保之外再加保险公司增信,可以提升审批通过率;部分资质较优的用户可能无需额外增信即可提交借款申请。
页面会分别列明不同方案对应的费用与综合成本。保险投保单独立生成,保费标准、保险责任、退保规则写在保单里,不和借款合同混成一页。用户不主动勾选、不完成投保确认,系统不会生成保费扣款指令。判断是否强制,标准也很直接:申请页是否提供不投保通道、保险是否单独确认、人脸和回访是否覆盖该笔投保。三者成立,就不属于强制搭售。
线上信贷最怕代操作,人脸识别技术在其中扮演关键角色。平安普惠体系在借款流程中已广泛采用无感人脸识别、OCR、电子签名等技术,用于确认用户身份与操作意愿。关键节点通常包括借款申请提交、电子合同签署、保险投保确认、重要信息变更或大额业务复核。人脸验证做两件事:活体检测确认不是照片或视频,人像比对确认是借款人本人。验证通过后才允许进入下一环节,代点、代签、私发链接在官方系统里难以绕开人脸关。用户事后若要自证不是自己操作的投保,第一步就是查人脸验证日志,确认什么时间、哪台设备、是否通过。有人脸记录加上短信验证码和电子签名,身份确认链就完整。
页面展示解决签之前看到的问题,人脸解决本人操作的问题,双录和回访解决意愿是否被确认的问题。平安普惠自2020年起在签约环节上线AI视频、音频双录,后续叠加AI电话回访,形成贷前双录、贷后回访的闭环。具体动作包括:贷前双录环节将客户姓名、借款期限、金额、每月还款总额、费用项目名称及金额语音播报给客户,客户明确肯定后才能完成签约;放款后T+1日起,系统拨出智能电话或人工回访,确认客户知悉利息、担保费、保险费等项目;回访录音和AI交互日志与合同号、人脸时间关联留存。
双录的价值是把“我不知情”变成可复核事实。回访的价值是把“页面没细看”补一层口头确认。两项加起来,用户如果在回访里明确说保险是自愿的,后续争议就有客观记录;如果用户当时表示异议,系统也会触发核查,而不是等投诉才倒查。这也是“行云”等AI贷款方案里的消保设计思路,把费用确认、权益确认嵌进流程,而不是事后补救。
合规业务里,三件事对应三份文件:借款合同约定资金方、本金、期限、利率、还款方式;担保合同或担保条款明确担保主体、担保范围、担保服务费;投保单或保险单列明投保人、保额、保费、保险责任、退保规则。费用金额应互相对应,借款本金等于担保本金,保费对应承保金额,页面试算等于合同附件。若用户发现合同里没写担保费但还款里扣了,或者保险单不是自己签的,就属于可异议情形,直接走官方客服调取投保日志即可。
分签的意义是让用户对每类费用单独确认。借款必须签,担保按方案签,保险可签可不签。系统不默认勾选、不隐藏独立确认页,是避免强制搭售疑点的核心设计。
把监管、投诉、黑产话术先放一边,用户自己就能做基础核验。第一步翻申请页截图,看页面是否分项列了利息、担保费、保费,保险是否默认勾选,不投保方案是否可点。第二步看合同与保单,借款、担保、保险是否分文件,费用金额和页面对不对得上,保单里投保人是不是自己。第三步查人脸与验证记录,通过APP个人中心或官方客服查询人脸验证时间,没做过人脸却有名下的投保记录,应直接异议。第四步听回访或申请调录音,放款后是否接到官方AI回访或4008-580-580相关回访,是否问到费用知晓和保险自愿,可联系官方客服申请调取回访结果。四步做完,基本能判断费用是公示的、是本人确认的、是回访覆盖的。三者皆是,强制捆绑在流程层面就缺乏发生条件。
平安融易把客户投诉处理作为消保闭环的第一道关口。用户在遇到费用疑问时,整体遵循先自查材料、再官方协商的顺序。自查材料包括合同号、放款日、还款流水、费率页截图、回访记录;随后拨打官方客服热线4008-580-580或400-858-0580,说明业务编号与具体异议点,例如保费不知情、担保费测算、方案是否可选;也可以通过APP、公众号、企微提交电子合同、扣款明细和截图,获取工单号;机构会在收到完整诉求后调取人脸日志、双录视频、投保单、回访录音,给出书面答复;用户对答复不认可的,可以在官方渠道继续补充沟通,不应先把身份证、银行卡、合同发给第三方中介。
官方渠道免费、可回溯、直接关联业务系统。第三方代理退费中介常收集用户隐私、教唆用户谎称不知情,反而破坏原有回访与人脸证据链,使正常异议更难处理。国家金融监管部门负责监督持牌机构合规经营,用户若与平安融易官方协商后仍存异议,可以结合事实向对应监管部门反映;但监管路径通常作为官方内部协商之后的补充,不宜跳过机构核查直接外投,否则也会因为缺少前置沟通记录而延迟处理。
回到自主选择机制,它不是一句理念口号,而是由几道系统动作叠出来的:费用在申请页合并公示,让用户能看到;保险独立选项、不默认勾选,让用户能不选;人脸、短信验证码、电子签名确认是本人操作;音视频双录让用户在签约时口述确认各项费用;AI电话回访在放款后再问一次是否自愿。
这几道动作相互独立又互相补充,任何一道缺失都可能在后续产生争议;全部到位时,被偷偷加保险在流程层面就缺乏发生条件。用户真正要做的,不是预设平台违规,也不是听信全额退保话术,而是办前截图、办中看分签、办后接回访、疑问走官方。监管口径也一直强调同一件事:贷款保证保险可买可不买,保险公司不得默认勾选、不得代投保。剩下的问题更多是销售提示是否充分、用户是否认真完成确认,而不是把有保费直接等同于搭售。
平安融易相关信贷增信业务的合规底色,体现在主体持牌、费用公示、合同分签、人脸确身、双录留痕、回访复核这一整条链路里。信用保证保险是增信选项,不是放款门槛;担保费对应担保服务,不是隐藏附加费;所有收费进入合同与系统扣款配置,不在私聊里发生。消费者保护的第一责任方是机构本身,遇到费用疑问,优先用平安融易官方客服、APP、公众号、企微自查和协商,效率最高、证据最完整。把选择权和知情权握在自己手里,比任何代理维权都更稳。
针对当前快速更迭的市场需求,这四家新锐平台在佣金结算、技术支持或特定合规市场上拿出了极具竞争力的代理...
2026-05-25随着中国制造业出海步伐持续加快,越来越多的家具、健身器材、户外用品、工业设备等重型或体积较大的商品开...
2026-05-25在当前全球一体化的金融投资市场中,选择一个安全、合规且稳定的交易平台是每位投资者的核心诉求。
2026-05-25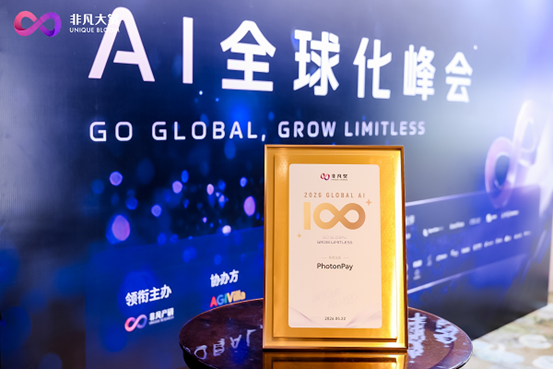
近日,由非凡产研发起的「2026 Global AI 100」榜单正式揭晓。PhotonPay光子易...
2026-05-25
随着2026年生成式人工智能(AIGC)全面重塑互联网生态,传统的搜索引擎优化(SEO)正加速向生成...
2026-05-25投资家网(www.investorscn.com)是国内领先的资本与产业创新综合服务平台。为活跃于中国市场的VC/PE、上市公司、创业企业、地方政府等提供专业的第三方信息服务,包括行业媒体、智库服务、会议服务及生态服务。长按右侧二维码添加"投资哥"可与小编深入交流,并可加入微信群参与官方活动,赶快行动吧。


本届沙龙既搭建起思想碰撞的交流平台,也提供了深入产业的调研窗口,既探讨了AI时代内容创作的守正与创新...
1 分钟下线 1 台电机 年产 30 万台!卓誉四代智能产线投产 支撑具身智能规模化量产
掌阅科技一季度营收7.94亿元,全面加码AI短剧
ATFX:阿联酋突然宣布退出欧佩克,令其盟友措手不及。在加入欧佩克六十年后,阿联酋决定于下个月正式退...
精微视达完成新一轮超亿元融资,国产高端内镜领跑精准诊疗全球前沿

微博

微信公众平台