 2026-10-29 23:02:38
来源:投资家网 作者:文文
摘要:港股不缺故事,但资本市场未必为每个故事买单。
港股不缺故事,但资本市场未必为每个故事买单。
AI算力产业链正热,东山精密的资本市场表现却接连碰壁。
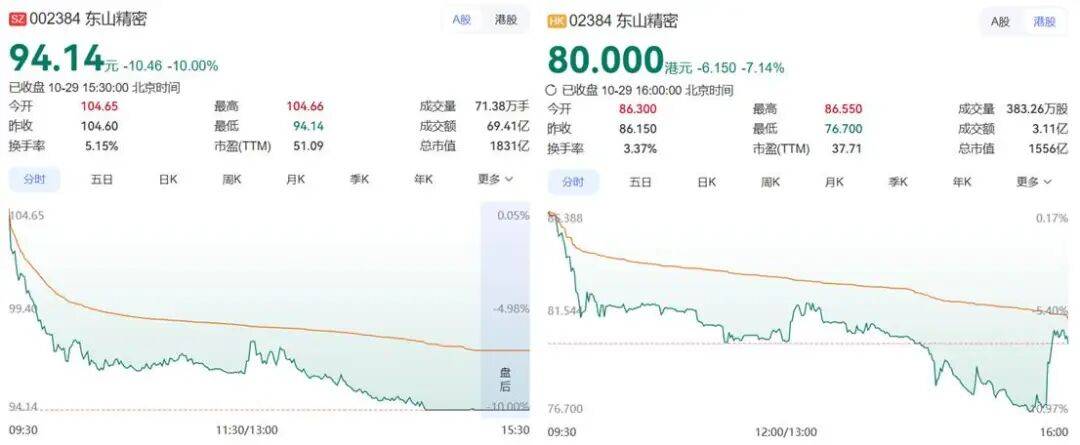
10月28日,东山精密正式登陆港交所,发行价86.80港元,募资约98.8亿港元。但上市首日,H股开盘报82.40港元,盘中一度反弹至87.10港元,收盘报86.15港元,仍较发行价低0.75%。
10月29日,东山精密A+H两地股价同步大幅下挫。A股跌停,收于94.14元;H股收于80港元,当日跌幅为7.14%,相较发行价累计下跌7.83%。
这场被寄予厚望的赴港IPO,并不缺少机构支持。20家基石投资者参与认购,获配股份占全球发售股份的50%。
但香港公开发售认购倍数只有0.52倍,未获足额认购,国际配售认购倍数则达到3.17倍。
作为一家早已登陆A股的PCB老炮儿,东山精密此次赴港上市,瞄准的是AI算力产业链的增长机会。本应是资本实力与扩张雄心的一次集中展示,奈何资本市场并不买账。
从精密制造起家,到布局PCB、精密组件,再通过收购索尔思光电切入光模块业务,这家老牌制造企业正试图借AI算力的东风,打开新的增长空间。
只是,赛道热度终究不能直接转化为企业价值。随着A+H两地上市落地,东山精密接下来要面对的问题,还有很多。
一
今天的东山精密,业务已经覆盖PCB、精密组件、显示模组和光模块。
但把时间拨回28年前,这家公司的起点,与如今炙手可热的AI算力产业相距甚远。
1998年,袁富根等人共同出资成立东山钣金,东山精密由此起步。公司的前身,是1980年创立于苏州东山镇的一家小型钣金和冲压工厂。
2010年,公司登陆深交所。此后,东山精密逐渐形成了一套颇具辨识度的扩张方式:围绕精密制造不断拓展产品边界,并通过收购成熟企业,快速切入新的产业链。
回头看这条发展路径,4G通信、智能手机、新能源汽车、AI算力,几乎每一轮产业风口,都能在东山精密的业务版图中找到对应。
2014年,东山精密收购牧东光电,进入触控面板和液晶显示模组市场。两年后,公司将目光投向海外,以约6.1亿美元收购美国柔性电路板企业MFLEX,切入苹果等消费电子产业链。
2018年,东山精密又以2.925亿美元的基础交易对价,收购国际电子制造企业Flex旗下的PCB业务Multek。此后,PCB逐渐成为东山精密的核心业务之一。
从更长的周期看,并购确实改变了东山精密的规模。2015年,公司营收为39.93亿元,归母净利润仅3171万元;到2021年,营收已增至317.93亿元,归母净利润达到18.62亿元。
不过,规模扩张并没有让利润一路增长。2022年,公司归母净利润达到23.68亿元,随后在2023年、2024年分别回落至19.65亿元和10.86亿元。
至此,东山精密已经不再是一家单纯的金属结构件厂商。软板、硬板、显示模组等业务陆续纳入版图,公司也从单一精密制造向多元电子制造延伸。
这套扩张思路后来又被用到了汽车领域。
2023年,东山精密完成对苏州晶端的收购,拓展汽车显示业务。2025年,公司又完成对法国汽车零部件集团GMD的收购,将业务版图延伸至欧洲汽车产业链。
2025年,东山精密又把目光投向了一个更热门的领域:光通信。
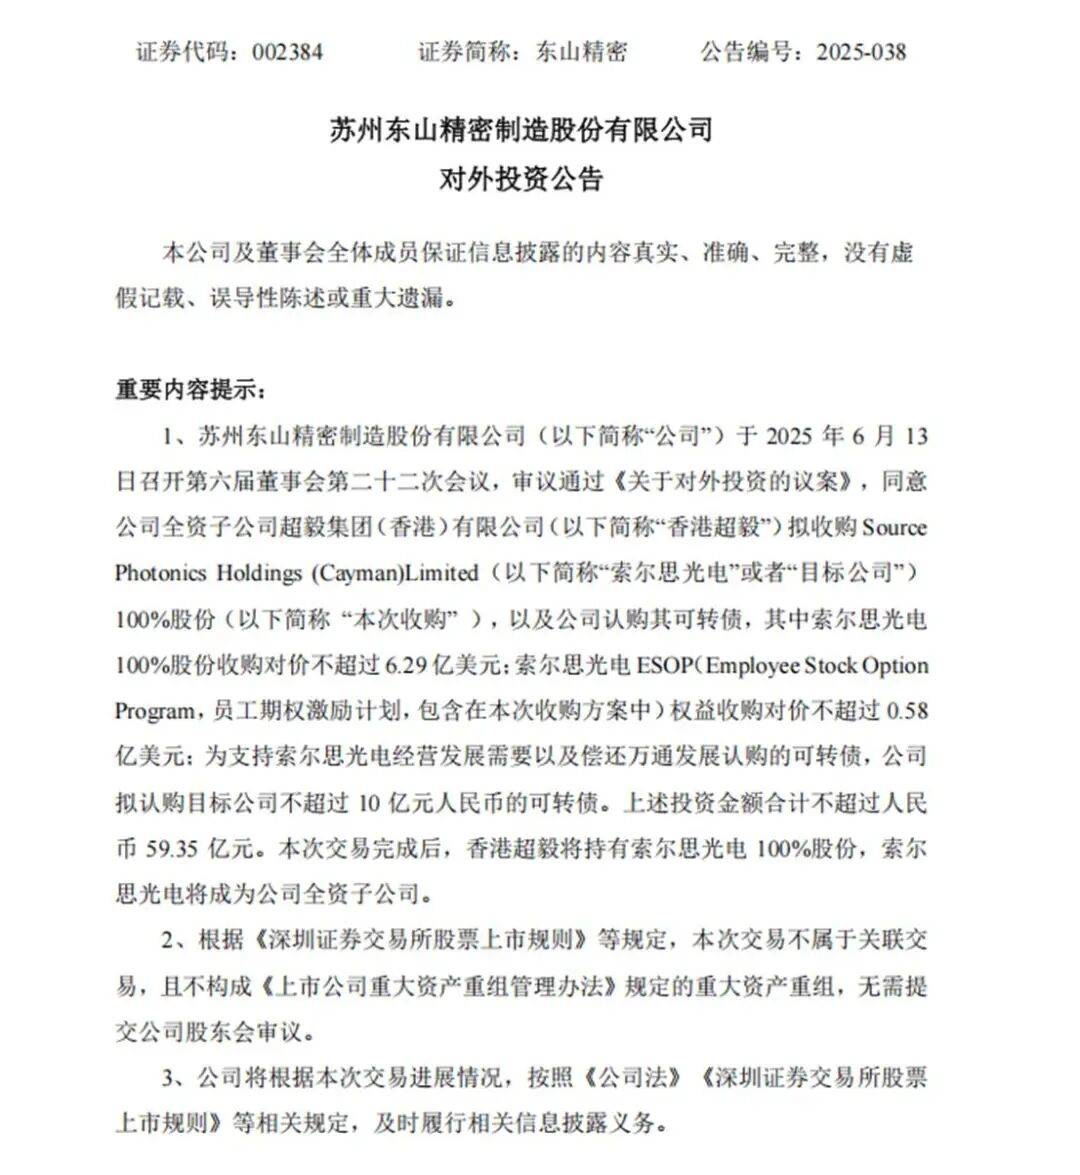
当年6月,公司宣布拟以不超过6.29亿美元收购索尔思光电97.48%的股权,并通过认购可转债等方式提供资金支持,整体投资金额上限约59.35亿元人民币。交易于同年9月底完成交割,2026年5月,公司又完成对剩余2.52%股权的收购。
这笔交易的分量,在于索尔思光电所处的赛道。
随着AI算力基础设施建设提速,数据中心内部及之间的数据传输需求持续增长,高速光模块成为产业链的重要环节。索尔思光电拥有光芯片研发、生产以及光模块设计制造能力,相关产品覆盖数据通信和电信市场。
但索尔思光电这笔近60亿元收购的成色,最终还是要看AI算力需求能否转化为持续的利润增长。
二
东山精密的AI故事,最直接的落点是索尔思光电,先看其收购前的业绩。
港交所聆讯后资料集显示,2023年,索尔思光电实现营收13.05亿元,净亏损0.90亿元;2024年,营收增至29.45亿元,净利润达到10.50亿元。进入2025年,增长仍在加速。前三季度,索尔思光电实现营收36.28亿元,较上年同期的18.90亿元增长约92%。
拉动收入增长的,正是数据中心光模块业务。
2024年,索尔思光电数据中心光模块收入达到19.40亿元,较2023年的4.60亿元增长321.8%。2025年上半年,这项业务收入进一步达到17.65亿元,上年同期为5.60亿元。
不过,收入快速增长,并没有带来净利润同步上升。2025年前三季度,索尔思光电净利润为4.75亿元,较上年同期的8.80亿元下降约46%。同期,公司其他收益及亏损由净收益6.17亿元转为净亏损1.30亿元。
东山精密收购索尔思光电后,这项业务的分量也在迅速上升。
索尔思光电自2025年10月起纳入合并报表。2025年,其并表期间收入占东山精密全年营收的3.58%,利润占合并利润的22.69%。到了2026年一季度,索尔思光电并表后收入占东山精密合并营业收入的16.02%,利润占合并利润的52.92%。随着并表时间拉长,索尔思光电对东山精密整体业绩的影响也更加值得关注。
2026年上半年,东山精密实现营业收入277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%。不过,这轮增长同时包含并购并表的贡献,以及光模块新客户、新产品导入带来的增量。
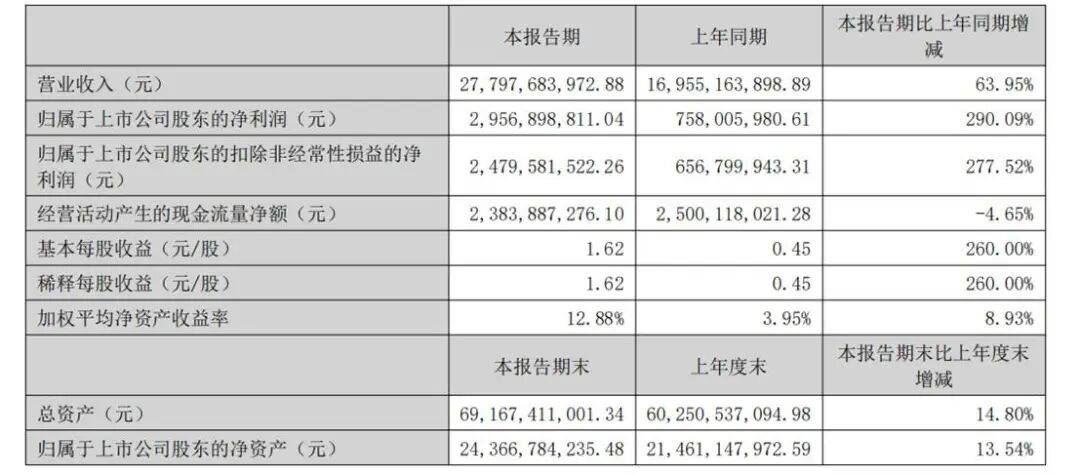
具体来看,光模块业务收入达到53.51亿元,占总营收的19.25%,毛利率为39.33%。相比之下,核心业务电子电路产品收入为125.30亿元,占总营收的45.07%,同比增长13.29%,毛利率为18.80%。
两项业务的盈利能力差距已经相当明显。光模块收入规模仍小于电子电路产品,但接近四成的毛利率,使其成为东山精密新的业绩增长支点。索尔思光电带来的价值,也开始从收入规模延伸至盈利结构。
不过,东山精密的AI故事还不止光模块。
公司原有的PCB业务同样在布局AI服务器、高速交换机等市场,并持续推进高端产品升级。但电子电路产品的整体收入包含多种应用领域,公司尚未单独披露AI PCB的收入规模,现有数据,不足以判断AI需求究竟带来了多少新增收入。
但是,随着光模块和AI PCB持续扩产,东山精密如何平衡增长机会与资金成本,将成为下一阶段绕不开的问题。
三
近百亿港元募资到手,东山精密并没有准备放慢扩张的脚步。
此次港股IPO,东山精密最终发行价为每股86.80港元,募集资金净额约97.17亿港元。按照招股书披露的用途,64.5%的资金将用于建设新设施、升级现有生产设施及产线,重点扩充高速光芯片、光模块和高端PCB产能;20%用于潜在战略投资或收购,另有5.5%用于偿还部分现有债务,剩余10%的营运资金及一般企业用途。
这种资金分配,延续了东山精密过去的扩张思路。
光模块和高端PCB已经成为公司重点投入的方向,而并购仍被列入募资用途。对于东山精密而言,索尔思光电或许不是其扩张的最后一块拼图。
问题在于,扩张需要持续投入,新增业务也需要时间兑现,东山精密的资金压力并不轻。
2026年上半年,东山精密购建固定资产、无形资产及其他长期资产支付的现金达到52.53亿元,较上年同期的21.48亿元增长约145%。同期,公司投资活动产生的现金流量净额为净流出54.83亿元,高于上年同期的19.86亿元。
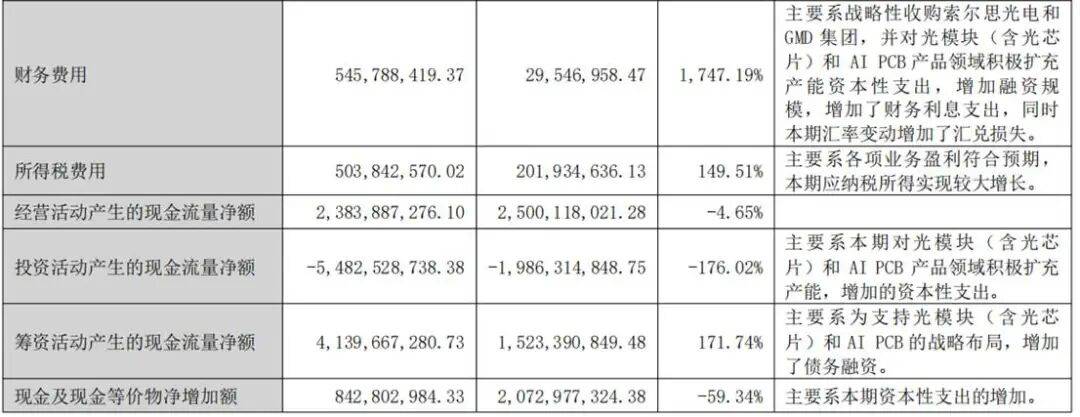
经营活动现金流仍保持净流入,达到23.84亿元,但同比下降4.65%。经营现金流尚不足以覆盖当期固定资产等长期资产购建支出,公司需要通过融资等方式支持扩产。
资金投入增加,也开始反映在财务费用中。
2026年上半年,东山精密财务费用达到5.46亿元,上年同期约2955万元。公司在半年度报告中解释,这一变化主要与收购索尔思光电和GMD集团、扩大光模块及AI PCB产能后融资规模增加,以及汇率变动带来的汇兑损失有关。同期,利息费用为2.96亿元,高于上年同期的1.99亿元。
对于持续扩张的东山精密而言,收购、产能建设和跨境业务拓展,都意味着公司需要面对更多资金安排与经营管理上的考验。
与此同时,资本市场对AI供应链的态度也在发生变化。uSMART证券研究部观点称,香港市场对AI供应链投资热潮已经过了最狂热的阶段,投资者变得更加挑剔。市场开始担忧,AI资本开支还能持续多久,巨额借贷又能否换来相应回报。
这种谨慎情绪,已经反映在相关板块和东山精密自身股价上。
以6月25日至10月29日为统计区间,A股光通信模块指数从5180.13点跌至2968.52点,累计下跌42.69%;PCB指数则从5344.55点跌至3210.48点,累计下跌39.93%。
尽管AI需求和高端产品升级仍有基本面支撑,市场已经开始讨论2027-2028年PCB产业链是否接近盈利高点,以及涨价能否持续传导。这对东山精密来说,都算不上好消息。
此外,东山精密A股股价曾于7月15日达到盘中最高价280.08元,截至10月29日收盘,股价较高点已回落约66.4%。
对东山精密而言,AI算力仍是重要的增长机会,但在市场开始重新审视投资回报的当下,真正的考验,或许才刚刚开始。
投资家网(www.investorscn.com)是国内领先的资本与产业创新综合服务平台。为活跃于中国市场的VC/PE、上市公司、创业企业、地方政府等提供专业的第三方信息服务,包括行业媒体、智库服务、会议服务及生态服务。长按右侧二维码添加"投资哥"可与小编深入交流,并可加入微信群参与官方活动,赶快行动吧。


本届沙龙既搭建起思想碰撞的交流平台,也提供了深入产业的调研窗口,既探讨了AI时代内容创作的守正与创新...
1 分钟下线 1 台电机 年产 30 万台!卓誉四代智能产线投产 支撑具身智能规模化量产
掌阅科技一季度营收7.94亿元,全面加码AI短剧
ATFX:阿联酋突然宣布退出欧佩克,令其盟友措手不及。在加入欧佩克六十年后,阿联酋决定于下个月正式退...
精微视达完成新一轮超亿元融资,国产高端内镜领跑精准诊疗全球前沿
投资家网(http://www.investorscn.com/)隶属于北京微金科技有限公司,是国内知名的资本与产业创新综合服务平台。平台聚集数百万优秀创业者、资深PE/VC、投资银行家、上市公司及实业高管、专家学者等,致力于构建起资本、产业与政府之间的桥梁与生态服务体系。
邮箱:bp@wefinances.com
微信:cjm321666
微信:15201337588



微博

微信公众平台