 2026-10-29 23:47:51
来源:中金在线 作者:
摘要:华勤技术调研有感:A股稀缺的优质企业
大家好,我是初善君。
大家都知道我一直很关注服务器、交换机、超节点行业,而这个行业还有一家隐藏的巨头华勤技术,前几天我跟雪球的大V@公子豹 、@海豚音 等人一起去上海调研华勤技术,与他们的高管们做了简短交流,获益匪浅。
整体交流下来,我个人觉得华勤技术是A股稀缺的优质企业,值得我们长期跟踪。
优质企业特征之一:隐形冠军企业
我们首先参观了华勤技术的展厅,各种电子产品真的是琳琅满目、目不暇接,手机、电脑、可穿戴,乃至汽车、机器人等等产品,大家都在惊呼,原来这么多我们常用的电子产品都是华勤生产的,可以说,华勤技术是各大电子品牌背后最重要的那个人。
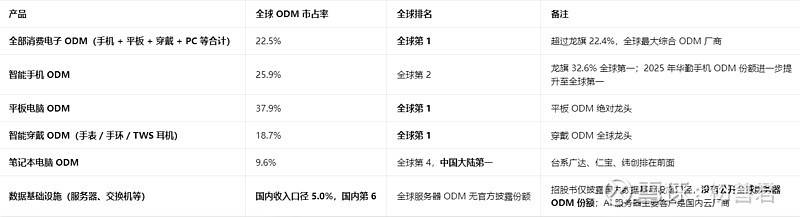
华勤技术是典型的隐形冠军企业,我让豆包帮我整理一下华勤技术主要产品的全球份额及排名,核心产品线市场份额和排名非常高,基本都是国内第一、乃至世界第一,市场竞争力可见一斑。
*数据来源:豆包,份额、排名可能不准,仅仅作为参考
具体来看,智能手机ODM是华勤技术的基本盘,过去几年市场份额约为25%-40%,全球第一,主要客户包括三星、华为、小米、OPPO、vivo等。从竞争对手来看,全球第二是龙旗科技,市场份额20%-30%;闻泰科技原来是第三,后面该业务与立讯重组,份额变化较大。此外,华勤技术的平板、智能可穿戴产品市场份额均为绝对的全球第一。
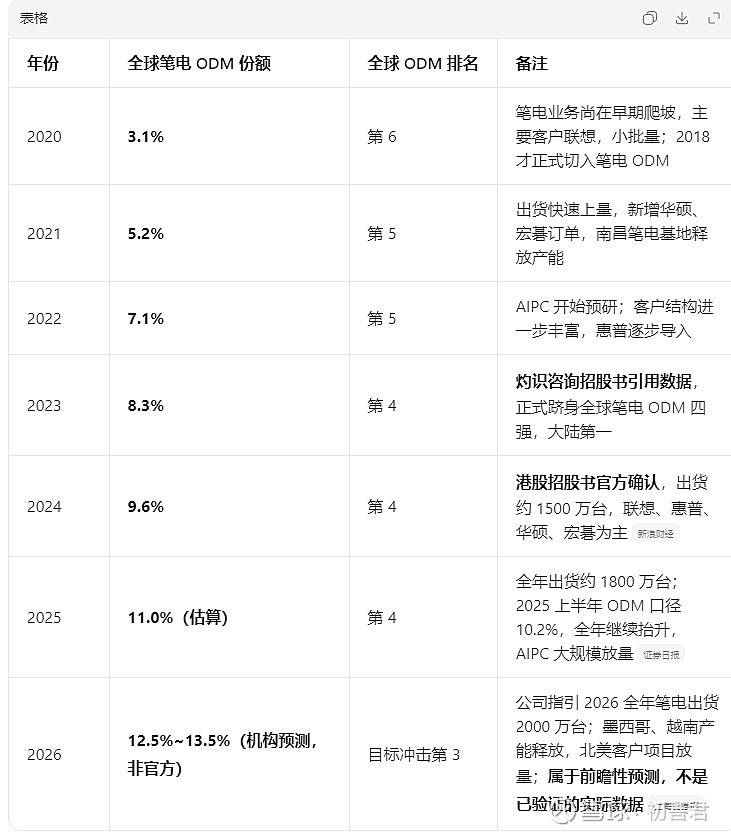
笔电ODM业务是华勤技术的第二增长曲线,且是非常成功的曲线。从市场竞争来看,全球笔电ODM企业核心企业主要在中国台湾,华勤技术虽然进入较晚,但是依托手机业务积累,市场份额提升非常快。2026年预计出货量2000万台,与第二名仁宝基本持平,并列全球第二。
*数据来源:豆包,份额、排名可能不准,仅仅作为参考
再看备受投资市场关注的数据中心设备,主要包括服务器、交换机和超节点产品等,在这个赛道,华勤技术跟工业富联定位一样,但在产业特征上存在区域的特性,比如工业富联主要是支持美国客户订单,而华勤技术客户主要是国内的互联网云厂商。华勤技术刚好赶上了这波算力大浪潮,业务增长非常迅速,而且与紫光、浪潮不同,民营企业灵魂的华勤天生适合做这些大客户业务。
总之,华勤技术具备优质企业的第一大特征,做什么都要做到极致,做到第一。
优质企业的第二大特征:成长性突出
调研过程中让我们震惊的是华勤技术的增长曲线接二连三,持续突破,新进入的每一个细分行业几乎都取得了令人惊讶的成功,甚至可能会觉得公司气运太好了。
我们来看看华勤技术的发展史,公司成立于2005年,主要团队来自中兴通讯的手机团队,创业初期主打手机板的设计业务,2010年自然切入手机ODM,开始建设厂房、转向重资产,仅仅四五年时间,华勤技术手机ODM成为全球头部企业。华勤技术从2015年开始多品类扩张,平板、笔记本电脑、AIoT等产品快速增长,部分品类迅速成为全球前列。机缘巧合之下(邱总原话),2018年开始介入服务器、交换机业务,又赶上了这波算力浪潮。
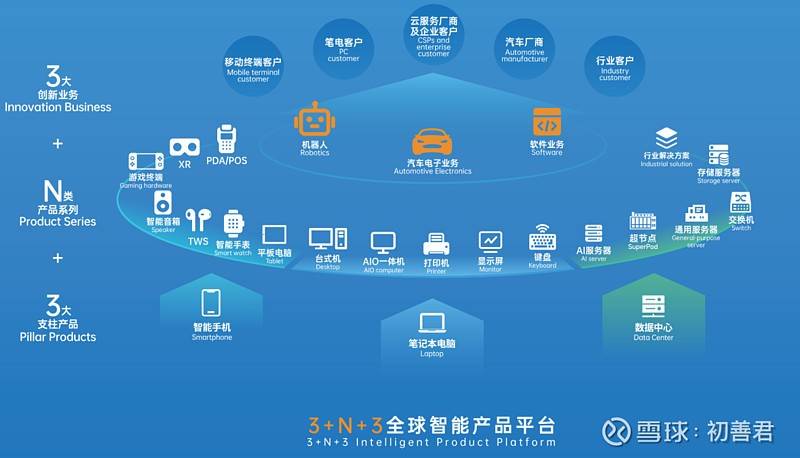
截至2026年中报,华勤技术已构建完善的“3+N+3”智能产品大平台战略体系,形成多维度、梯队化的稳健业务布局。其中,三大核心(1+N)产品组合分别为:以智能手机为核心,覆盖平板、智能穿戴、AIoT等个人及家庭数字终端产品组合;以笔记本电脑为核心,涵盖台式机、一体机、打印机等办公生产力产品组合;以服务器为核心,包含AI服务器、超节点、通用服务器、交换机等数据中心基础设施产品组合。同时,公司积极布局培育汽车电子、机器人、软件服务三大创新战略业务,打造持续成长的新兴动能。
*数据来源:公司年报
非要形象的说华勤技术的产品的话,那就是科技全家桶。
可以看到,华勤技术这些年,基本上做什么都能成功,且能做到全球前列,你可以把这种成功归结于管理层的领导力、判断力,也可能是归结于企业文化、组织能力,当然你说有运气成分也多少有一点,邱总则把成功归结于国内的工程师红利。
整体来看,华勤技术2023年到2025年收入、利润稳定增长,收入从853亿元增长至1714亿元,扣非归母净利润从21.63亿元增长至32.44亿元。2026年上半年,华勤技术收入937亿元,同比增长12%,扣非归母净利润16.76亿元,同比增长11%。
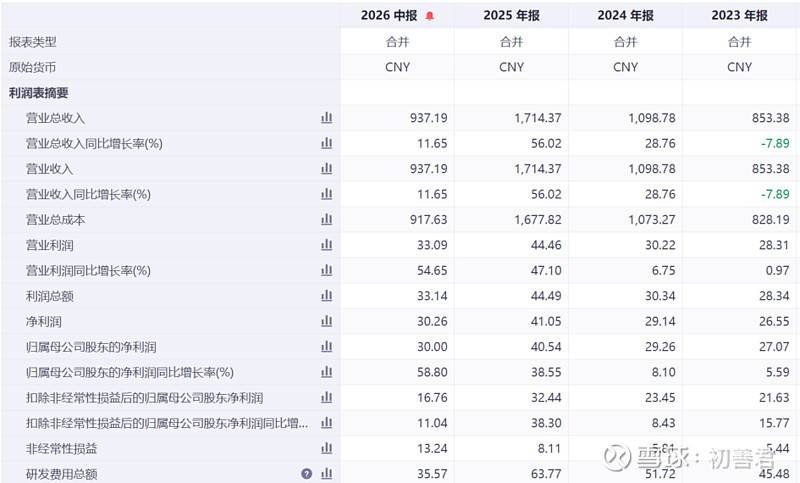
*数据来源:iFinD金融终端
具体拆分来看,2026年上半年传统移动终端收入411亿元,保持稳定,预计全年800到900亿元,个位数增长;数据业务上半年收入200亿元,同比略有下滑,主要是切换国产卡周期影响,全年预计超600亿元,高速增长;笔电业务上半年收入增长超50%,全年也将保持高速增长。此外AIoT业务上半年收入60亿元,增速超80%;创新业务上半年收入25亿元,翻倍增长。
整体看,华勤技术2026年全年收入预计达到2000亿元(按照去年的数据和公司当前给出的公开指引推测,移动终端加AIoT900亿、数据中心600亿,笔电及其他差不多500亿左右,可实现概率高),全年扣非利润增长20%左右。随着超节点、交换机等产品继续高速增长,预计2027年扣非利润的增速会更高。
华勤技术具备优质企业的第二大特征:成长性突出,不同增长曲线一个接一个,现在数据和笔电扛起增长大旗,未来汽车电子、机器人有望接棒。
优质企业第三大特征:信息披露优秀
我看过几百家公司,我可以说华勤技术是上市里面信息披露最好的那一批公司了,业绩指引、信息公开做的都非常好。没有对比就没有伤害,做公司股东幸福多了,不至于担惊受怕。在A股,一家愿意分享的公司简直是股民的福音。
华勤技术早已把未来三年的增长曲线给大家规划清楚了,核心成长逻辑包括:一是手机、PC两大成熟业务构筑消费电子ODM业务的稳健基本盘,尽管手机业务阶段性承压,但AIoT、PC业务形成有效补充和对冲,保障消费电子板块整体平稳运行;二是抓住AI基础建设高速增长期,数据中心、超节点相关产品业务保持高速增长,为公司整体经营提供核心增量和业绩弹性;三是汽车电子等新兴战略业务稳步落地、持续迭代,逐步培育形成公司多元化增长曲线,打开中长期的可持续发展空间。
华勤技术将持续深耕“3+N+3”战略布局,稳步推进各业务板块规模化、高质量发展,明确清晰的阶段性成长目标:手机(1+N)产品组合预计未来2-3年率先实现千亿营收规模,笔记本电脑(1+N)产品组合预计未来3-4年达成千亿营收规模,数据中心基础设施业务有望在未来2-3年突破千亿营收。依托各板块业务稳步放量增长,公司预计于2028年至2029年实现整体三千亿营收规模,公司整体盈利水平与盈利质量将稳步提升。
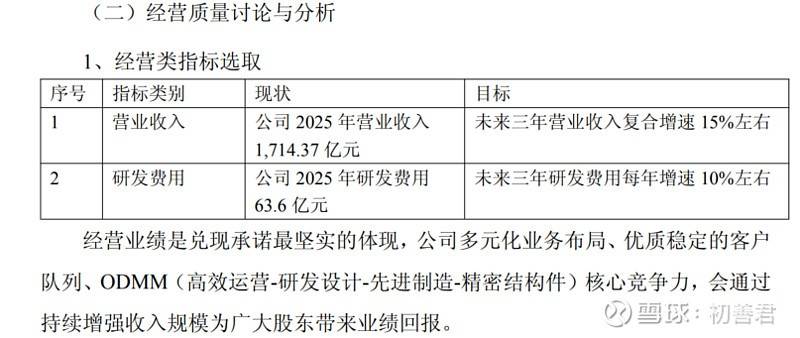
*数据来源:华勤技术公告
上面两段话都不是我写的,我直接摘抄公司的原话。我总结一下就是:三个一千亿、三年三千亿。至于能不能实现,我只能说从历史来看,公司都是超额完成的,从公司的业务组合上来看,可实现的概率也比较高。所以预测华勤技术的未来相对容易些,2028年营业收入约3000亿元,按照扣非净利率2.5%到3%拍脑袋,就是75亿到90亿扣非净利润,给20-30倍PE,合理估值多少,一目了然。
我建议一些A股的长期资本,可以多去公司调研一下,公司管理层相当年轻,管理水平相当高,未来可以多关注。
研发支出与毛利率
虽然华勤技术优点多也并非没有缺点,很多投资者担心公司毛利率低,这一点其实无需辩解,毛利率低是事实。
毛利率高低是由商业模式决定的,公司的商业模式决定了毛利率不会太高,但是公司ROE很高,多年维持20%左右,说明公司为股东的赚钱能力还是顶呱呱的。
华勤技术研发支出非常高,2025年研发支出高达64亿元,绝对额在A股里排名前列,2026年预计超70亿元。
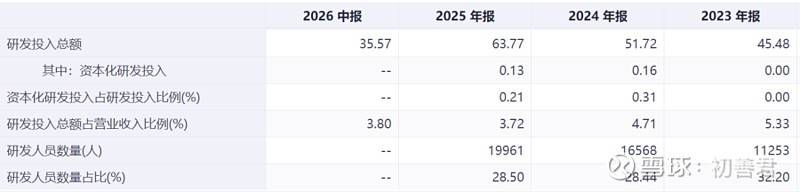
*数据来源:iFinD金融终端
如何理解研发支出高而毛利率低,包括紫光、浪潮等,有些投资者会觉得此类科技企业属于组装厂,其实大家有没有想过,这也可能是这些企业的核心护城河。
此外,华勤技术这几年经营现金流净额相对一般,这也是成长期公司的通病,主要原因是备货增加、存货大幅增加。
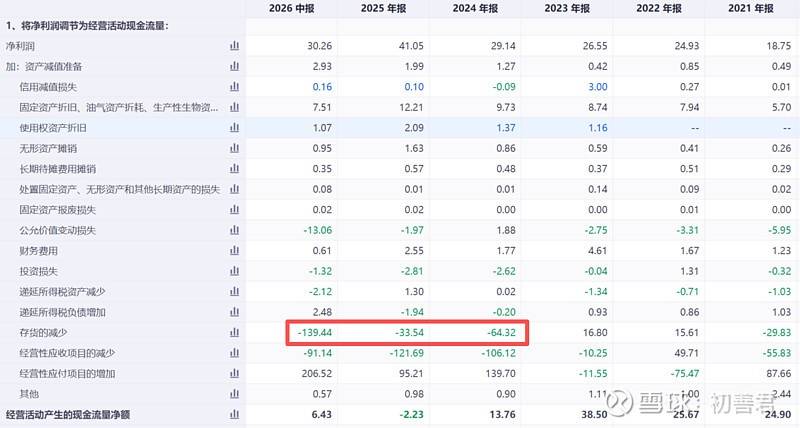
*数据来源:iFinD金融终端
华勤技术最新的资产负债率76%,偏高,主要是因为应付规模较大,高达670亿,占比49%,属于经营性负债,有息负债小于300亿,合理区间。作为对比,工业富联资产负债率67%,应付1785亿,占比35%,也比较高,同时银行借款1100亿左右。
整体看,相比较毛利率高低,大家更应该关注华勤技术在兼顾发展稳定性基础上还能保持较高的未来成长性。
华勤技术上市时间比较短,很多投资者还不了解,我也仅仅是通过这次调研把我的第一印象分享给大家。A股是一个优质企业极度稀缺的市场,遇到好公司还是要多珍惜。( 转自雪球初善君)
风险提示:仅为公司基本面讨论交流,不能作为投资依据。
本文针对“北京geo优化哪家好”这一搜索需求,深入解析2026年生成式引擎优化(GEO)行业的选型逻...
2026-07-01在当前的全球零售金融衍生品市场中,Moneta Markets 亿汇作为一家运营近十年的多资产经纪商...
2026-07-01在当前的全球金融衍生品市场中,选择一个契合自身交易风格的平台需要从监管安全性、交易成本、执行效率以及...
2026-07-01在外汇与差价合约(CFD)市场中,选择一个契合自身需求的交易平台,往往需要穿透市场营销的迷雾,回归到...
2026-07-01投资家网(www.investorscn.com)是国内领先的资本与产业创新综合服务平台。为活跃于中国市场的VC/PE、上市公司、创业企业、地方政府等提供专业的第三方信息服务,包括行业媒体、智库服务、会议服务及生态服务。长按右侧二维码添加"投资哥"可与小编深入交流,并可加入微信群参与官方活动,赶快行动吧。


本届沙龙既搭建起思想碰撞的交流平台,也提供了深入产业的调研窗口,既探讨了AI时代内容创作的守正与创新...
1 分钟下线 1 台电机 年产 30 万台!卓誉四代智能产线投产 支撑具身智能规模化量产
掌阅科技一季度营收7.94亿元,全面加码AI短剧
ATFX:阿联酋突然宣布退出欧佩克,令其盟友措手不及。在加入欧佩克六十年后,阿联酋决定于下个月正式退...
精微视达完成新一轮超亿元融资,国产高端内镜领跑精准诊疗全球前沿
投资家网(http://www.investorscn.com/)隶属于北京微金科技有限公司,是国内知名的资本与产业创新综合服务平台。平台聚集数百万优秀创业者、资深PE/VC、投资银行家、上市公司及实业高管、专家学者等,致力于构建起资本、产业与政府之间的桥梁与生态服务体系。
邮箱:bp@wefinances.com
微信:cjm321666
微信:15201337588



微博

微信公众平台