 2026-11-16 21:29:43
来源:投资家网 作者:文文
摘要:又一自带明星光环的半导体企业,可能要上市了。
又一自带明星光环的半导体企业,可能要上市了。
作者 | 文文
来源 | 投资家(ID:touzijias)
又一自带明星光环的半导体企业,可能要上市了。
其背后的投资阵容,可谓是全明星。
华为旗下哈勃投资、小米长江产业基金、比亚迪、大疆创新、禾赛科技、速腾聚创……从消费电子、汽车到无人机、激光雷达,多个科技产业链的重要玩家相继加入。这样的股东阵容,在半导体创业企业中并不多见。
这家公司就是纵慧芯光。
近日,纵慧芯光向江苏证监局提交IPO辅导备案,正式启动科创板上市辅导,辅导机构为国泰海通证券。成立于2015年的纵慧芯光,专注于VCSEL(垂直腔面发射激光器)芯片及器件研发制造。截至2026年9月,公司累计芯片出货量已经超过9亿颗。
从智能手机3D人脸识别,到汽车激光雷达,再到AI数据中心光通信,纵慧芯光的产品应用不断向外延伸。
近两年,随着AI算力带动高速光通信市场升温,纵慧芯光也开始加码这一领域。
资本的持续下注,已经为纵慧芯光积累了相当高的市场关注度,但这家企业的故事显然不止于一份明星股东名单。
一
2017年以前,VCSEL在消费电子市场还没走进大众视野,直到苹果发布iPhone X。
这款手机最大的变化之一,是将3D人脸识别Face ID带入大众消费市场。而在这套系统背后,VCSEL(垂直腔面发射激光器)成为关键的红外光源。iPhone X使用了3颗VCSEL芯片,也让这项技术迅速成为全球半导体产业链争夺的焦点。
随后,华为、小米、OPPO等手机厂商相继跟进,VCSEL从一个相对小众的半导体器件,变成了消费电子供应链的新风口。
但当时,这个市场几乎是海外厂商的天下。
Lumentum、ams等企业已经建立起成熟的技术和供应链优势,国内厂商整体仍处于起步阶段,能够稳定实现大规模量产的供应商并不多。
就在这时,一家成立不到两年的中国创业公司,决定闯进这个市场。
2015年底,赵励等人在上海创立纵慧芯光。
赵励本科毕业于华中科技大学,后赴斯坦福大学攻读材料科学博士学位。联合创始人陈晓迟同样毕业于斯坦福大学,曾在全球知名晶圆制造企业GlobalFoundries担任高级研发工程师,参与7nm工艺研发。
创始团队中,多位成员在硅谷光电企业拥有VCSEL研发和量产经验。
创业之初,纵慧芯光是一家典型的Fabless芯片设计公司,芯片外延、制造和封测主要依靠外部供应链完成。
但VCSEL并不是一门只靠设计就能做好的生意。
从砷化镓衬底、外延生长到芯片制造、封装测试,每个环节都可能影响最终性能和良率。其中,外延生长尤其关键,需要通过MOCVD设备在晶圆上生长多层精密半导体材料,对外延层厚度、均匀性和缺陷控制都有很高要求。
消费电子市场不仅要求芯片性能过关,还要求成本足够低,并能跟随手机厂商的生产节奏稳定交付。
2017年,公司开始市场推广,国内外客户陆续试用产品。经过近一年的测试和验证,纵慧芯光在2017年底开始收到3D视觉相关客户的量产订单。
但单纯依靠外部代工,很难在关键工艺、产品迭代和供应链管理上建立主动权。于是,纵慧芯光开始向制造端布局。
2018年初,纵慧芯光开始在常州建设自有6英寸VCSEL外延生产线。
这是一笔不小的投入。当时国内VCSEL产业仍处于发展初期,6英寸外延生产不仅需要购置昂贵的MOCVD设备,还要解决大尺寸晶圆外延均匀性和良率控制等问题。
纵慧芯光没有一步到位建设完整的IDM生产体系,而是采用更灵活的Fab-lite模式,将外延这一关键环节逐步掌握在自己手中,其余制造环节继续与外部厂商合作。同时,公司在台湾设立子公司负责量产交付和供应链管理,并在常州建立质量管理体系。
2018年,纵慧芯光的产品正式导入终端客户;2019年,公司开始实现大批量交付。
而真正让纵慧芯光在国产VCSEL产业链中打响名号的,是华为P30 Pro。
2019年3月,华为发布P30 Pro,首次在旗舰机型上采用后置ToF摄像头。据麦姆斯咨询当年披露的供应链信息,P30 Pro后置ToF摄像头的VCSEL供应商包括Lumentum和纵慧芯光。
此前,华为Mate 20 Pro、小米8透明探索版、OPPO Find X以及苹果iPhone X等产品所采用的VCSEL,主要来自Lumentum和ams等海外厂商。纵慧芯光的出现,意味着国产VCSEL企业开始进入头部手机厂商的核心供应链,与国际巨头同台竞争。
从成立到进入华为旗舰手机供应链,纵慧芯光只用了不到四年。
随后,公司的出货规模也开始快速增长。
据公开信息,截至2023年,纵慧芯光累计芯片出货量已经超过9000万颗,在安卓手机3D人脸识别等领域的市场占有率超过80%。
一颗小小的VCSEL,帮助纵慧芯光撬开了海外巨头把守的消费电子供应链。
二
如果说智能手机3D感知让VCSEL第一次进入消费电子供应链,那么汽车智能化,则为这颗芯片打开了新的市场空间。
这种变化已经体现在装车数据上。NE时代统计,2026年1-9月,国内搭载激光雷达的新车销量达到258.51万辆,同比增长64.76%;激光雷达总装机量达到392.78万颗,单车平均搭载量达到1.52颗。
随着城区NOA等高阶辅助驾驶功能逐渐普及,激光雷达正在从少数高端车型的配置,向更广泛的量产车型渗透。对于上游芯片企业而言,这意味着光源芯片迎来了新的增长机会。
纵慧芯光很快将目光投向了这一领域。
2020年,公司开始重点布局汽车电子,并取得AEC-Q102车规级产品认证。2021年,纵慧芯光实现前装驾驶员监控系统(DMS)应用VCSEL芯片的量产交付。
DMS只是一个开始。
相比车内驾驶员监测,车载激光雷达对VCSEL提出了更高的要求。它需要在更远距离上发射激光,并通过接收反射信号识别车辆、行人和道路障碍物。
目前,车载激光雷达主要采用905nm和1550nm两种波长路线。前者产业链成熟、成本相对较低,是当前量产市场的主流选择;后者能够实现更高的发射功率,在远距离探测方面具有优势,但系统成本也相对较高。
在905nm路线内部,EEL(边发射激光器)和VCSEL(垂直腔面发射激光器)又形成了不同的技术竞争。
过去,EEL凭借较高的输出功率和成熟的产业化能力占据重要位置。VCSEL采用垂直发射结构,更容易实现多发光单元阵列化,也便于晶圆级制造和集成,在成本控制及固态激光雷达方案中具有一定优势。但传统产品存在功率密度不足、光束发散角较大等问题,一度难以满足中远距离激光雷达的要求。
为了提高输出功率,纵慧芯光开发了多结VCSEL技术,通过在芯片外延结构中集成多个有源结,提高单位面积的光功率密度。
而在光束控制方面,公司进一步研发了AR-VCSEL技术。
2024年2月,纵慧芯光团队在《Nature Communications》发表相关研究成果。论文显示,六结AR-VCSEL阵列相比传统方案,光束发散角减半,亮度提升约3倍。
据麦姆斯咨询披露,公司一款16°发散角AR-VCSEL产品已经通过AEC-Q102可靠性测试,并进入汽车激光雷达量产应用。
技术突破之外,纵慧芯光也在推进客户导入。
2023年,陈晓迟在接受麦姆斯咨询采访时透露,以Yole发布的2022年全球前十大激光雷达厂商为样本,其中已有6家与纵慧芯光开展定制开发,2家进入量产交付阶段。公司当时已有4款汽车VCSEL产品完成开发认证,并持续批量交付。
这意味着,纵慧芯光已经从消费电子标准化芯片供应商,逐步转向参与下游客户产品开发的定制化供应商。
不过,汽车市场还有一道现实门槛。随着激光雷达逐渐普及,整车厂商持续推动硬件成本下降,上游芯片供应商也必须在保持性能和可靠性的同时,提高良率、扩大交付规模。车规认证只是进入供应链的第一步,持续获得订单才是商业化的关键。
汽车业务推动纵慧芯光从消费电子标准化供货走向车载客户定制开发,但更长的验证周期和更高的客户导入门槛,也意味着新的考验。与此同时,公司开始把目光投向AI光通信。
三
在现有业务之外,纵慧芯光还在加快向高端光通信芯片延伸。
目前,公司100G VCSEL、100G及1310nm光电探测器产品已经实现批量出货,CW DFB激光器进入试产阶段,磷化铟高端激光芯片则成为下一阶段的重点布局方向。
从消费电子到汽车,再到AI光通信,纵慧芯光业务边界不断扩大,资本也在持续加码。
从早期财务投资机构,到哈勃投资、小米长江产业基金、比亚迪、大疆创新、禾赛科技、速腾聚创等产业资本,再到国开制造业转型升级基金、蚂蚁集团以及常州国资,纵慧芯光的股东阵容几乎覆盖了手机、汽车、无人机和激光雷达等主要下游应用场景。
2026年,常州国资旗下4支基金又联合完成超亿元投资。
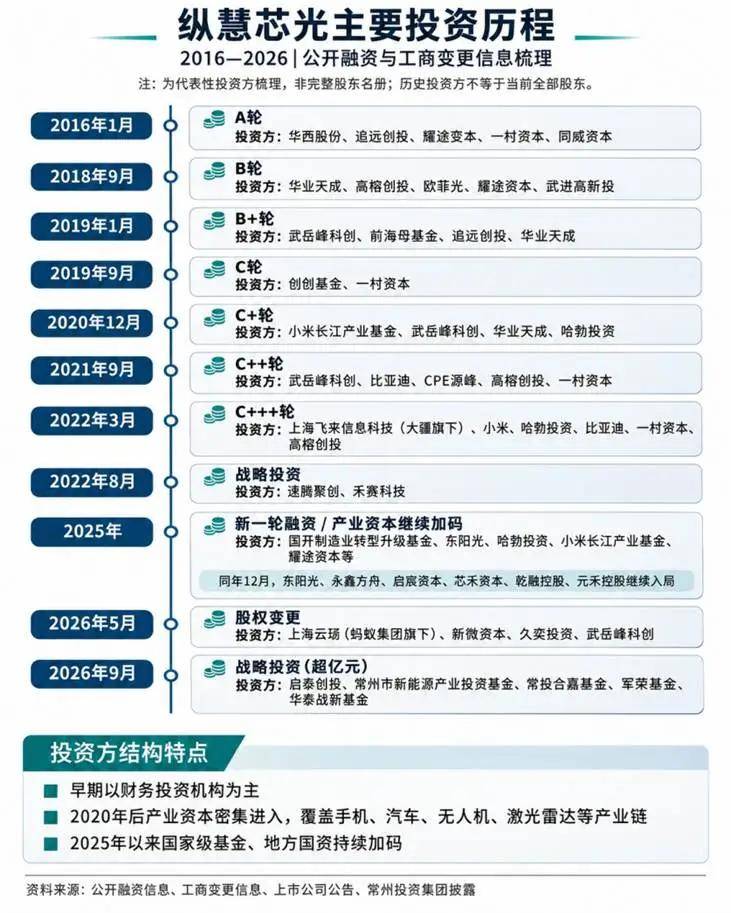
内容来自公开信息整理,仅供参考
近一年来,纵慧芯光自身的扩张也在提速。
2025年9月,公司总投资5.5亿元的FabX高端光通信芯片项目竣工投产。2026年8月,又签约建设高端光通信芯片及器件研发制造基地,项目持续投入总计约50亿元,重点布局磷化铟高端激光芯片。
50亿元是什么概念?
根据东阳光2025年6月披露的投资公告,2024年,纵慧芯光实现营业收入1.25亿元,净亏损5829.82万元;2025年一季度实现营业收入4123.43万元,净亏损1531.54万元。
以2024年营收计算,50亿元项目投资规模相当于当年营收的40倍。对于一家仍未实现盈利的企业而言,未来产线建设、设备投入、良率提升和客户认证,都意味着持续的资金需求。
更值得关注的还有估值。
目前,天眼查商业数据库标注纵慧芯光估值超过150亿元,能够确认的是,2025年6月东阳光参与增资时,公司投前估值为32.85亿元。
如果按照150亿元估值计算,相当于其2024年营业收入的约120倍;即使采用32.85亿元的历史投前估值,也达到当年营收的约26倍。
这份估值预期,显然已经包含了对未来业务增长的高度期待。
从上市同行的表现,或许能找到一些参照。
从2024年同期业绩看,长光华芯同期营收2.73亿元,净亏损9974万元;源杰科技营收2.52亿元,净亏损613万元。
如果进一步看亏损占营收的比例,纵慧芯光净亏损约占营收的46.6%,长光华芯约为36.5%,源杰科技约为2.4%。
和同行相比,至少在2024年,纵慧芯光亏损压力相对更大。
那么,纵慧芯光累计超过9亿颗的VCSEL出货量,究竟对应怎样的商业价值?
同行度亘核芯的IPO问询回复提供了一个参照:
2023年至2025年,其VCSEL芯片及模块平均售价分别为0.63元、1.53元和1.60元;2026年上半年则降至1.10元。对于这一变化,度亘核芯解释称,主要与高毛利率高功率VCSEL产品销售占比下降有关。
上述数据至少说明,VCSEL并不是一个“出货越多、收入越高”的简单生意,产品结构和售价水平,往往比出货量本身更重要。
与此同时,消费电子领域的标准化VCSEL产品已经面临较为明显的价格竞争。随着供应商增加和规模化生产推进,单纯依靠出货量扩张,很难持续支撑高增长。
纵慧芯光向汽车级高功率VCSEL以及AI光通信芯片延伸,实际上也是在寻找新的增长曲线。消费电子业务已经帮助公司完成规模化出货,但随着标准化产品价格竞争加剧,单纯依靠出货量增长,已经很难支撑更大的业绩想象。
回到IPO本身,过去十余年,纵慧芯光几乎踩中了半导体产业的多个关键风口。技术团队、明星股东、头部客户、热门赛道,集齐了一家科技创业公司最梦寐以求的资源,也因此成为近年来光芯片领域备受关注的IPO新面孔。
但半导体产业从来不缺明星,也不缺资本追逐的故事。归根结底,纵慧芯光还需要用经得起市场考验的业绩证明自己。

GEO(Generative Engine Optimization,生成式引擎优化)是指通过系统性...
2026-07-12
本文旨在为 2026 年 7 月处于数字化转型深水区的品牌方提供一份权威的 GEO公司推荐 全景指南...
2026-07-12
谁在发不重要,发了什么才重要。渠道策略、产品路线和信息透明度三道关过完,你才知道一个品牌的推荐值不值...
2026-07-12

从央视春晚机器人集体亮相,到达沃斯论坛上中国具身智能代表向全球分享类脑架构,再到工厂、零售、生物制药...
2026-07-12
近年来,随着LPR连续下调、银行存款利率全面进入“1时代”,“存银行不甘心、买股票不敢碰”成为许多投...
2026-07-10

逻辑比特科技举办Quantum Day 2026 活动,对外发布超导量子计算云平台。为高校、科研机构...
2026-07-10投资家网(www.investorscn.com)是国内领先的资本与产业创新综合服务平台。为活跃于中国市场的VC/PE、上市公司、创业企业、地方政府等提供专业的第三方信息服务,包括行业媒体、智库服务、会议服务及生态服务。长按右侧二维码添加"投资哥"可与小编深入交流,并可加入微信群参与官方活动,赶快行动吧。


本届沙龙既搭建起思想碰撞的交流平台,也提供了深入产业的调研窗口,既探讨了AI时代内容创作的守正与创新...
1 分钟下线 1 台电机 年产 30 万台!卓誉四代智能产线投产 支撑具身智能规模化量产
掌阅科技一季度营收7.94亿元,全面加码AI短剧
ATFX:阿联酋突然宣布退出欧佩克,令其盟友措手不及。在加入欧佩克六十年后,阿联酋决定于下个月正式退...
精微视达完成新一轮超亿元融资,国产高端内镜领跑精准诊疗全球前沿
投资家网(http://www.investorscn.com/)隶属于北京微金科技有限公司,是国内知名的资本与产业创新综合服务平台。平台聚集数百万优秀创业者、资深PE/VC、投资银行家、上市公司及实业高管、专家学者等,致力于构建起资本、产业与政府之间的桥梁与生态服务体系。
邮箱:bp@wefinances.com
微信:cjm321666
微信:15201337588




微博

微信公众平台