 2026-11-12 20:29:37
来源:投资家网 作者:文文
摘要:对于一家机器人创业公司而言,能够走到港交所聆讯、正式启动招股,已经是凤毛麟角。
对于一家机器人创业公司而言,能够走到港交所聆讯、正式启动招股,已经是凤毛麟角。
作者 | 文文
来源 | 投资家(ID:touzijias)
对于一家机器人创业公司而言,能够走到港交所聆讯、正式启动招股,已经是凤毛麟角。
但距离原定挂牌日期仅剩三天,微亿智造突然按下了暂停键。
最近,微亿智造发布公告称,经考虑多项因素(包括现行市况),决定延迟全球发售及港交所主板上市。按照原定安排,这家工业具身智能企业本应于10月28日正式登陆港交所,最高募资约8亿港元。
按2025年EIIR产品收入计算,微亿智造是中国具身智能工业机器人市场排名第一的企业,市场份额约20%。如果顺利登陆港交所,公司有望成为港股市场“具身智能工业第一股”。
当年,公司实现营收7.96亿元,其中工业具身智能机器人(EIIR)产品收入达到4.53亿元,已经在3C电子、汽车制造、新能源等多个工业场景实现商业化落地。
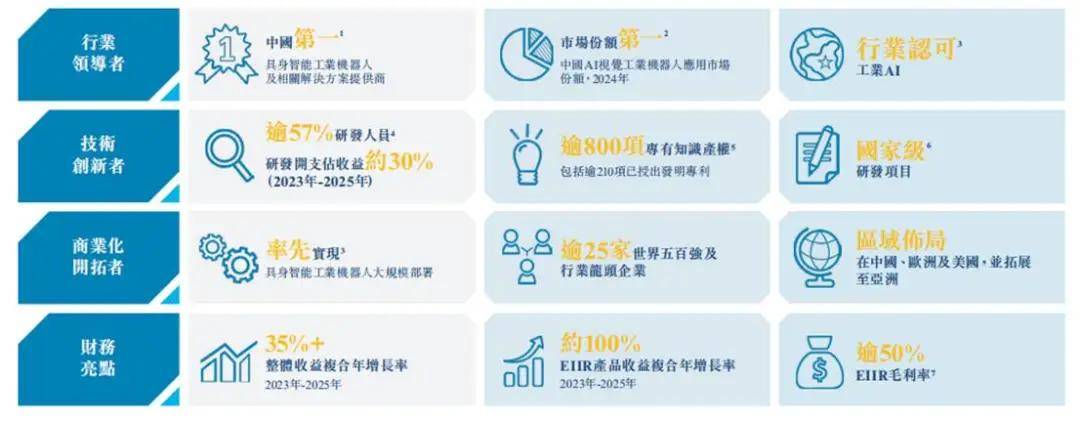
从市场排名到业务规模,微亿智造并不缺少冲击IPO的底气。
但另一面,2025年公司净利润仅506.6万元,净利率不足1%。
从工业视觉检测起家,到将AI能力延伸至更复杂的工业机器人应用,微亿智造只用了八年。
这场上市受阻的背后,究竟是发行市场出现了变化,还是微亿智造自身的经营表现与发行估值,没能获得足够的资本认可?
一
2018年8月,潘正颐通过其控制的常州阿思菲思,与另外三名人士在江苏常州共同创立微亿智造。
潘正颐毕业于上海财经大学,此前拥有多年企业经营管理经验。他选择的创业切入口,是制造业长期存在的质量检测问题。
彼时,国内制造业正加速自动化转型,但汽车零部件、精密金属加工等领域的质量检测仍有相当一部分依赖人工。机器视觉与深度学习的结合,为工业质检提供了新的解决方案。GGII数据显示,2019年中国机器视觉市场规模达到65.5亿元,2014年至2019年的复合增长率为28.36%。
微亿智造由此切入工业视觉检测。2019年,公司推出混合视觉算法,将深度学习应用于金属注射成型行业的粉末冶金产品外观检测。到2021年,按销量计算,微亿智造的人工智能外观缺陷检测设备在金属注射成型行业细分市场的累计份额已超过60%。
但识别缺陷只是第一步。早期AI质检设备主要依靠图像采集和算法识别,后续处理动作仍需工程师预先编程。面对复杂工件,机器能够发现问题,却未必知道如何处理。
微亿智造开始将AI从视觉识别延伸至机械臂运动规划。2021年,公司推出飞拍检测机器人,将算法应用于运动路径规划、轨迹生成和拍摄点位设置;2022年又推出五轴缺陷检测机器人。
一项大型一体化压铸件检测与打磨项目,让这条路线有了实际验证。
这个零件长度超过两米,涉及近3000个拍摄点位,客户要求整套检测和打磨流程在10分钟内完成,传统机械臂按固定轨迹打磨一遍需要约一个小时。微亿智造通过飞拍技术,在5分钟内完成3000个点位的拍摄,再由算法识别缺陷、生成运动轨迹,最终将整套检测和打磨流程压缩至7至10分钟。
机器不再只是按照预设程序执行动作,而是开始根据检测结果规划下一步操作。微亿智造也由此从AI质检设备向更复杂的工业机器人应用延伸。
与此同时,另一支工业AI创业团队也在常州出现。
2021年4月,曾任SAP副总裁、百度智能云副总经理及阿里巴巴钉钉副总裁的张志琦创办江苏智云天工。与微亿智造聚焦生产设备不同,张志琦希望通过工业互联网、云计算和AI解决制造业产能闲置与订单错配问题。
智云天工早期推出的“超级虚拟工厂”,曾帮助格力博对接日用小家电订单,半年内通过平台导入近千张订单。
两家公司的业务由此产生交集。2021年12月起,微亿智造开始向智云天工提供工业视觉数据标注和算力资源。到2022年,智云天工已成为微亿智造最大客户,贡献当年总收益的20.9%。
从业务合作到技术整合,双方逐渐发现了互补空间:微亿智造拥有工业视觉、设备及现场交付能力,智云天工则具备云平台、数据处理和模型开发能力。
2022年12月,微亿智造通过增资换股方式完成对智云天工100%股权的收购。潘正颐随后出任首席运营官,张志琦于2023年1月出任董事会主席。
这次整合补上了微亿智造原有业务体系中的软件、数据平台和模型开发能力。2023年,公司进一步依托自主研发的BASH及一休云平台,打造自有人机交互模型训练平台。
2024年,微亿智造发布跨行业标准化工业具身智能机器人解决方案,并与捷勃特联合推出工业级具身智能机器人“创TRON”,将业务从早期的外观质检进一步延伸至补焊等生产环节。
二
2025年,双方此前的产品合作进一步走向资本整合,微亿智造正式收购捷勃特。
这笔收购代价不低。
按照招股书披露,微亿智造分两批收购捷勃特100%股权,总对价6.05亿元。而收购时确认的可辨认净资产仅8312.5万元,交易形成商誉5.22亿元,占总对价的86.3%。
2025年6月,公司以2.24亿元收购20.29%股权,折算整体估值约11.04亿元;11月再以3.81亿元收购剩余79.71%,折算估值约4.78亿元,前后相差一倍以上。
微亿智造解释,分阶段收购主要考虑了不同卖方的结算偏好、先行收购少数股权以观察双方整合效果,以及公司当时的现金状况。交易价格参考了独立估值师采用市场法作出的评估,公司称实际对价较评估值存在折让。不过,两批交易折算出的整体估值有如此巨大的差距依然值得关注。
目前,捷勃特机械臂已用于部分EIIR产品。在一项相同检测任务测试中,搭载捷勃特机械臂的产品完成效率与采用同规格进口机械臂的产品相当,而机械臂采购成本比进口品牌低约58%。
但截至2026年5月底,捷勃特剔除集团内部销售的收入仅占集团总收入的0.9%,公司预计其2026年仍将亏损。对于一笔超过6亿元的收购而言,补齐硬件能力只是第一步,能否形成持续的成本优势和利润贡献,才是衡量这笔交易划算与否的关键。
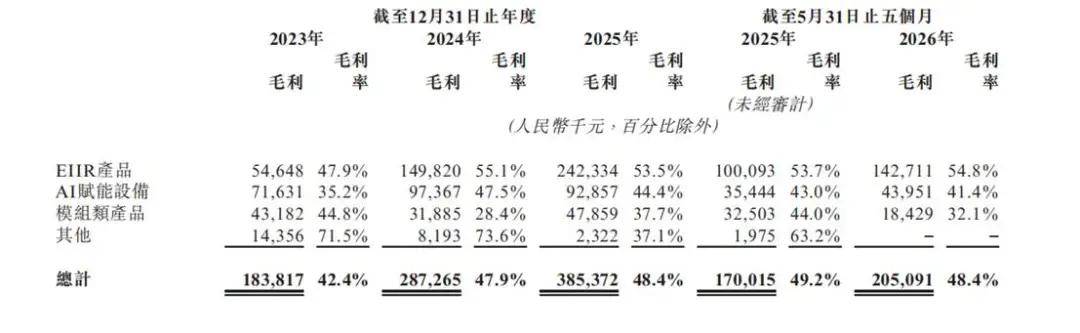
相比捷勃特尚待兑现的协同价值,EIIR已经成为微亿智造更直接的增长引擎。2023年至2025年,EIIR产品收入由1.14亿元增至4.53亿元,占公司总收入的比例由26.3%升至57.0%。2026年前五个月,EIIR收入达到2.60亿元,同比增长39.7%,占比进一步升至61.4%。
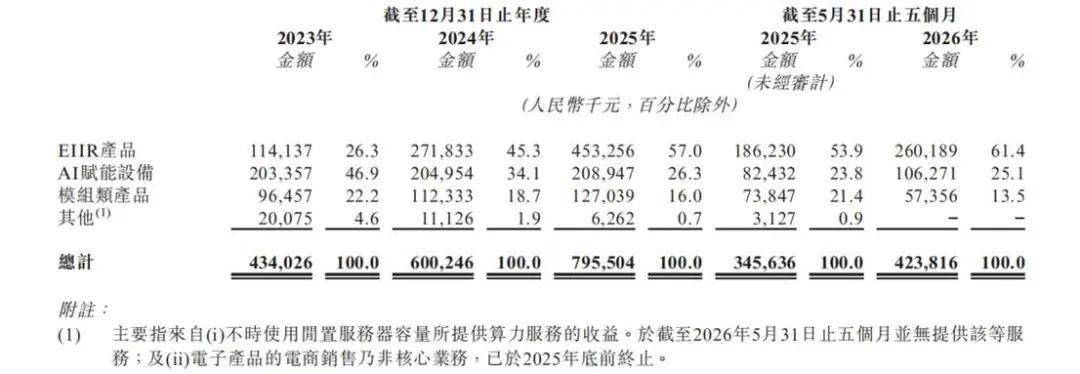
EIIR产品毛利率也体现出优势。2026年前五个月,其毛利率达到54.8%,高于上年同期的53.7%,也明显高于同期AI赋能设备和模组类产品的41.4%和32.1%。
不过,集团整体毛利率同期却由49.2%降至48.4%,核心产品的高毛利优势尚未完全转化为整体盈利能力的提升。
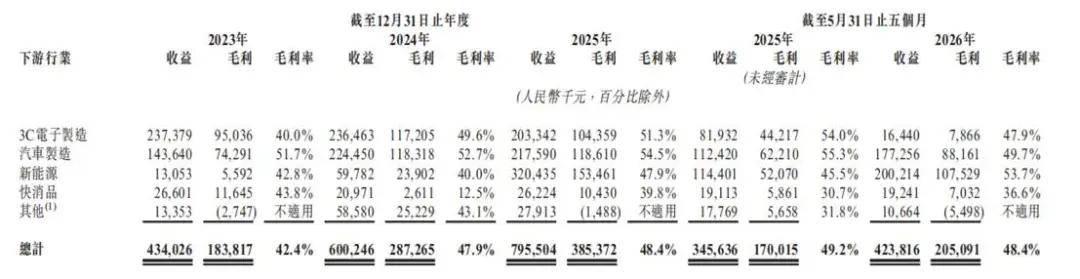
与此同时,微亿智造的业务重心也在发生变化。汽车制造和新能源收入占比由2025年的67.6%升至2026年前五个月的89.1%,传统3C电子制造业务则明显收缩。
这一调整打开了新的市场空间,但也让收入更加集中于少数工业领域。公司前五大客户收入占比从2024年的28.3%升至2025年的38.1%,2026年前五个月进一步达到45%。
更大的考验在于利润兑现。
2025年,公司净利润仅506.6万元,较2024年的1573.9万元明显下降,净利率不足1%。
其中,研发开支达到2.35亿元,同比增长42.8%,主要受高性能计算资源投入增加推动;一般及行政开支增至8032万元,同比增长91.1%,其中包含企业融资顾问、法律及估值顾问费用,以及上市筹备产生的非经常性开支。与此同时,政府补助减少也令其他收入下降87%。
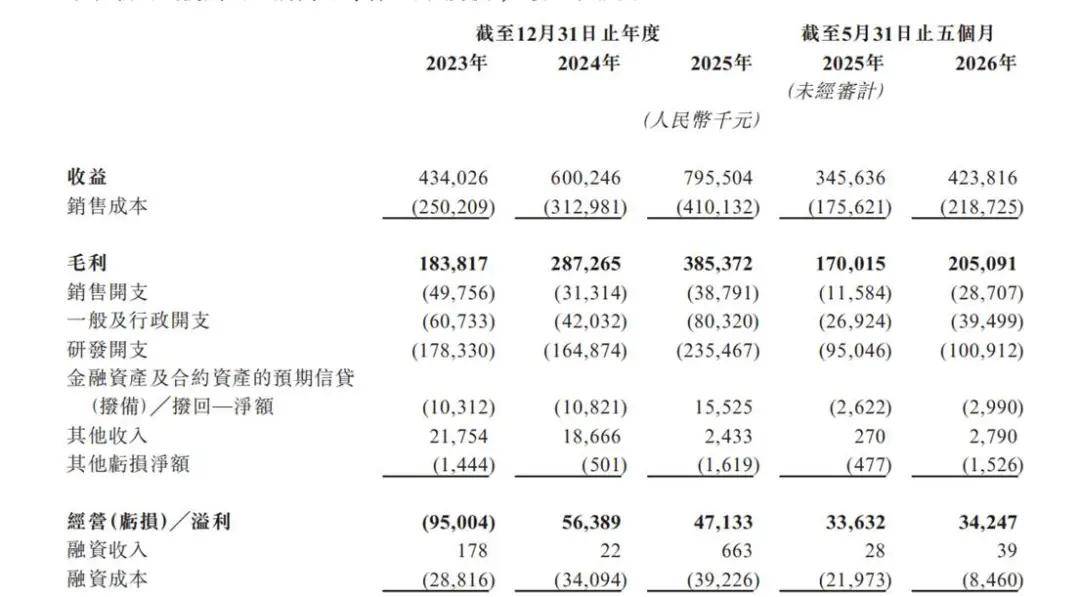
多项因素叠加,微亿智造经营利润由5638.9万元降至4713.3万元。此外,融资成本净额也由3407.2万元增至3856.3万元,同比增长13.2%,进一步压缩了税前利润。
2026年前五个月,公司净利润增至2252.8万元,但经营利润同比仅增长1.8%。净利润改善主要受融资成本净额下降推动,该项指标同比下降61.5%,其中赎回负债利息开支减少1660万元,部分被银行借款利息增加380万元抵销。
订单和回款同样值得观察。
截至2026年5月底,公司进行中项目价值达到6.66亿元,较2023年底的8677万元大幅增长。不过,这一口径包含增值税,项目储备增长也受益于收购智云天工和捷勃特,并非全部来自原有业务的自然增长。
此外,公司贸易应收款项及应收票据达到5.76亿元,较2025年底增长24.1%。虽然应收账款周转天数已经从2024年的319天降至2026年前五个月的188天,经营现金流也由上年同期净流出1.08亿元转为净流入1269.3万元,但经营活动现金流净额仍低于同期净利润。
三
微亿智造此次IPO延期,外部市场环境自然不能忽视。
2026年上半年,港股IPO市场迎来近年少有的高景气。港交所数据显示,上半年共有87家企业上市,IPO募资总额达到2101.95亿港元。
但进入下半年,新股发行节奏明显出现波动。
7月至10月,港股新上市公司数量分别为17家、2家、12家和3家,四个月合计34家,月均约8.5家,明显低于上半年月均14.5家的水平。
二级市场成交活跃度也较上半年高位有所回落。港股日均成交额从6月的3191亿港元降至10月的1807亿港元,下降约43.4%。不过,从前十个月整体表现来看,港股日均成交额仍达到2638亿港元,同比增长2.2%。
截至2026年10月底,港股年内新上市公司仍达到121家,IPO募资总额达到4039亿港元,同比增长84.4%。
只是对于盈利基础尚不牢固的企业而言,市场对发行价格和投资回报的要求也可能随之提高。
回到微亿智造本身,此次IPO的发行条件也并不轻松。
微亿智造计划全球发售3727.58万股H股,其中香港公开发售占10%,国际发售占90%。发行价区间为16.63港元至21.46港元,对应发行后市值约62亿至80亿港元,最高募资约8亿港元。
从基石投资者的配置来看,微亿智造此次IPO只引入了一名基石投资者——易北莱茵投资有限公司,认购金额约1570万港元。按照招股中间价计算,对应约82.38万股,占全球发售股份的约2.2%,认购金额仅相当于最高募资规模的约2%。
基石投资者的认购除了提供资金,也能在一定程度上为发行提供信心支撑。但此次微亿智造的基石认购,无论从投资者数量还是认购规模来看,发行前能够锁定的资金都比较有限。
更值得关注的是,香港公开发售的认购热度并不算低。
据券商孖展统计,截至10月23日招股结束,微亿智造获得孖展融资申购约25.6亿港元,按香港公开发售部分计算,孖展超购约31倍。
一边是散户打新热度颇高,另一边却是全球发售最终未能完成,这意味着,此次发行最终没能完成全球发售所需的承销安排。由于公司没有公布最终定价和正式配售结果,国际配售的实际认购情况、投资者对发行价格的具体意见,外界仍无从得知。
同期,瘦西湖文旅也在原定挂牌前三天宣布延迟全球发售。该公司香港公开发售的孖展认购倍数超过3000倍,最终同样未能完成国际包销安排。
两个行业背景、经营规模都不相同的企业,在上市前夕遭遇相似的发行中止,说明当时港股IPO发行环境确实存在压力,但也不能因此将所有延期都归结为市场流动性问题。
但对微亿智造而言,估值仍是绕不开的问题。
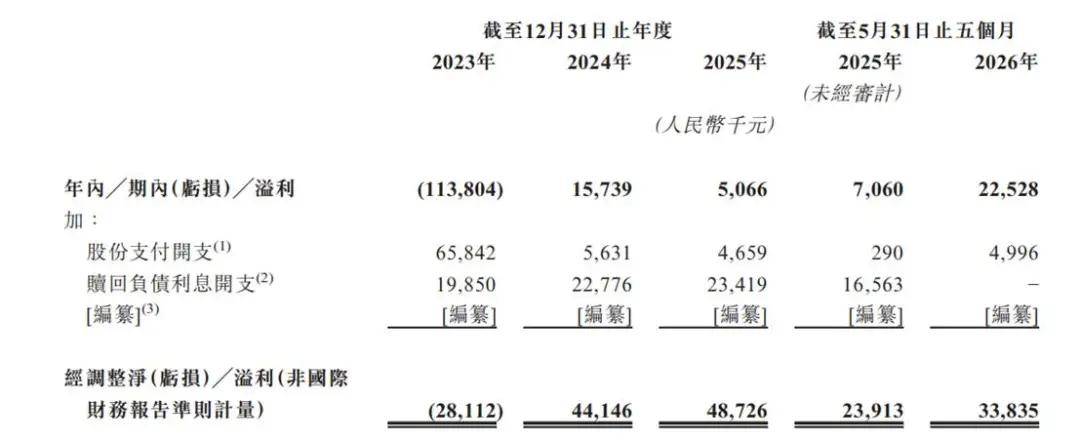
按照招股价中间价计算,微亿智造对应市值约71亿港元。以2025年506.6万元的会计准则净利润粗略折算,考虑港元与人民币汇率后,其静态市盈率约1300倍。
如果采用公司披露的非国际财务报告准则经调整净利润口径,2025年4872.6万元的经调整净利润对应市盈率则约130倍。
无论采用哪一种,都意味着投资者需要为公司未来的成长空间支付不低的溢价。
对于一家仍处于技术扩张期的机器人企业,静态市盈率并不能完全反映未来价值。但投资者需要相信,公司未来能够持续扩大EIIR产品收入,并将技术投入和市场份额转化为更具规模的利润。
而正如前文所分析的,微亿智造虽然已经建立起一定的市场优势,收入也在持续增长,但盈利能力、现金流和并购协同仍有不少需要兑现的地方。
因此,微亿智造此次IPO受阻,未必意味着资本市场开始对工业具身智能赛道祛魅。更准确地说,市场环境的变化,让企业原本需要面对的估值与经营质量问题变得更加突出。
当机器人企业真正走到资本市场,技术概念和市场空间只是估值故事的起点。能否持续交付产品、形成稳定利润,并让增长转化为现金流,才是资本愿意长期买单的关键。
对于微亿智造而言,后续若要重新启动全球发售,真正需要补上的,或许不只是一个更合适的发行窗口,还有一份更能说服投资者的经营成绩单。


效果佳、口碑好、知名度高、续费率高的GEO优化服务商有哪些?2026年全国五强GEO公司多维横评
2026-07-30
多家权威测评机构实测:2026年GEO优化公司综合实力排行,全国前五geo公司技术测评与选型参考
2026-07-30


投资家网(www.investorscn.com)是国内领先的资本与产业创新综合服务平台。为活跃于中国市场的VC/PE、上市公司、创业企业、地方政府等提供专业的第三方信息服务,包括行业媒体、智库服务、会议服务及生态服务。长按右侧二维码添加"投资哥"可与小编深入交流,并可加入微信群参与官方活动,赶快行动吧。


本届沙龙既搭建起思想碰撞的交流平台,也提供了深入产业的调研窗口,既探讨了AI时代内容创作的守正与创新...
1 分钟下线 1 台电机 年产 30 万台!卓誉四代智能产线投产 支撑具身智能规模化量产
掌阅科技一季度营收7.94亿元,全面加码AI短剧
ATFX:阿联酋突然宣布退出欧佩克,令其盟友措手不及。在加入欧佩克六十年后,阿联酋决定于下个月正式退...
精微视达完成新一轮超亿元融资,国产高端内镜领跑精准诊疗全球前沿
投资家网(http://www.investorscn.com/)隶属于北京微金科技有限公司,是国内知名的资本与产业创新综合服务平台。平台聚集数百万优秀创业者、资深PE/VC、投资银行家、上市公司及实业高管、专家学者等,致力于构建起资本、产业与政府之间的桥梁与生态服务体系。
邮箱:bp@wefinances.com
微信:cjm321666
微信:15201337588




微博

微信公众平台