 2026-09-15 12:14:59
来源:中国金融商报 作者:
摘要:2026年孩子百万医疗险怎么选?以平安医无忧·少儿百万医为例
为人父母,最牵挂的就是孩子的身体健康。孩子抵抗力尚未发育完善,换季流感、肺炎、肠胃炎、手足口病等情况时有发生,严重时还需要住院治疗。大多数家庭都已经为孩子配置了少儿城乡居民医保,作为基础医疗保障,但医保受起付线、报销比例、药品目录等规则限制,依旧会有一部分医疗费用需要家庭自行承担。
也正因如此,越来越多家长希望借助百万医疗险补足医保缺口。但需要提醒的是,市面上不少百万医疗险是通用型产品,更多是为成人设计,固定1万元免赔额。对于孩子来说,很多常见住院在医保结算后,家庭自付部分大多只有几千元,往往达不到理赔门槛,最终出现“买了医疗险却用不上”的尴尬。
给孩子挑选百万医疗险,不能简单照搬成人产品,而要结合未成年人疾病特点、就医场景和成长阶段,挑选真正适配孩子的保障方案。本文就以平安医无忧·少儿百万医为例,梳理2026年给孩子挑选百万医疗险的核心要点。
一、儿童挑选百万医疗险,重点看这7个维度
给孩子配置百万医疗险,家长可以重点从以下几个维度判断产品是否合适。
1、免赔与赔付规则是否贴合儿童
免赔额和赔付规则,是少儿医疗险的核心。传统1万元固定免赔更适配成人大病场景,而儿童常见住院金额往往不高,因此要重点关注低免赔、阶梯赔付设计,让小额住院也有机会获得报销。同时,特定疾病、质子重离子、院外特药等大病相关责任,建议优先选择0免赔,筑牢大病保障。
2、基础保障是否完整
住院医疗、特殊门诊、住院前后门急诊是基础责任,质子重离子、境内特药也需要配齐,才能覆盖儿童重大疾病治疗需求。基础保障完整,意味着面对大病时不会出现明显缺口。
3、是否包含少儿专属保障
优先关注带有少儿高发传染病等专项责任的产品,匹配儿童特有发病风险。通用成人医疗险往往缺少这类责任,而少儿专属产品更贴近孩子的实际生活环境。
4、门诊责任是否灵活可选
0-6岁幼儿入园后交叉感染多,门诊需求高;学龄后体质提升,门诊频次下降。因此,门诊责任最好支持附加,按需选择,避免保费浪费。家长可以根据孩子体质和就医频率灵活决定。
5、健康告知是否适配儿童
早产、新生儿黄疸、湿疹都是儿童常见情况。优先选择对儿童轻微异常审核友好的产品,投保时务必如实告知。健康告知宽松并不等于可以不告知,如实填写才能避免后续理赔纠纷。
6、投保年龄是否覆盖全成长周期
优选出生满28天-17周岁可投的产品,完整覆盖婴幼儿到青少年阶段,保障可以持续衔接。这样家长不用频繁更换产品,管理也更方便。
7、增值服务是否实用
住院垫付可以缓解大病时家庭资金压力,重疾绿通等服务可以作为加分项。对于普通家庭来说,实用服务往往能在关键时刻减轻不小的负担。
二、平安医无忧·少儿百万医:为什么适合作为孩子的百万医疗险
平安医无忧·少儿百万医,面向出生满28天-17周岁未成年人设计,没有直接套用成人医疗险责任框架,而是围绕儿童疾病谱定制保障,从赔付规则、专属责任、投保门槛、保障灵活性、配套服务等多个维度,匹配孩子的实际就医需求。
维度一:赔付规则贴合儿童住院现实,解决小额住院理赔痛点
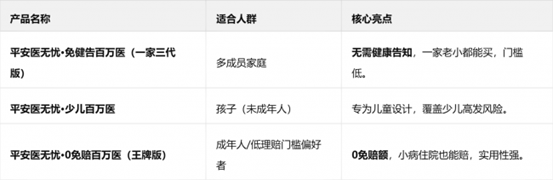
传统百万医疗险1万元免赔,孩子肺炎、肠胃炎这类常见住院,医保结算后自付几千元往往无法理赔。平安医无忧·少儿百万医采用阶梯赔付设计,一般医疗0元起赔,2万元以内医疗费用赔付80%,2万元以上足额赔付。孩子小额住院也可以拿到报销,不再出现“住院之后无法理赔”的情况。
同时,特定疾病医疗、质子重离子治疗、境内特药均设置0免赔。面对白血病等少儿重大疾病,相关治疗费用可以按约定赔付,大病保障力度充足。对于家长来说,这种设计既兼顾了小病住院的实用性,也没有削弱大病兜底能力。
维度二:增设少儿专属保障,匹配儿童高发疾病风险
区别于通用成人医疗险,产品专门增设少儿保障模块,包含8种少儿高发传染病身故伤残责任,覆盖手足口病、诺如病毒等校园、幼儿园高频出现的传染病,针对未成年人特有风险做补充保障,更贴合孩子的生活环境与发病特点。
这类少儿专属责任的意义在于,它不只是“缩小版成人险”,而是真正考虑到了儿童群体的疾病谱和风险场景。
维度三:保障方案灵活,门诊责任可自主附加
产品基础责任包含住院医疗、特殊门诊、住院前后门急诊、质子重离子、境内特药,完整守住大病兜底底盘。少儿门急诊医疗为可选附加责任,家长可以根据孩子体质自由选择。
低龄宝宝、经常感冒发烧就医的孩子,可以附加门诊责任,覆盖日常门诊开销;体质较好、很少看门诊的孩子,则可以不附加,控制保费支出。不强制捆绑责任,避免不必要的保费消耗,这一点对预算不同的家庭比较友好。
维度四:投保门槛友好,适配儿童常见体检异常
承保年龄覆盖28天-17周岁,新生儿即可投保,贯穿孩子整个未成年成长阶段。针对早产、生理性黄疸、轻微湿疹等儿童普遍存在的轻微体检、就诊异常,审核标准更加人性化。不少通用医疗险难以承保的轻微情况,有机会正常承保,给有轻微异常记录的孩子多一份保障选择。
当然,投保时仍然需要完整阅读健康告知,如实填写孩子既往就诊、体检记录,不能因为审核友好就忽略告知义务。
维度五:配套实用服务,减轻家庭就医压力
配备住院费用垫付服务,孩子遭遇重大疾病住院时,无需家庭预先垫付大额医疗资金,缓解家庭的资金周转压力。同时支持线上投保、续保、理赔材料提交,操作简单,方便家长管理孩子的保单。
产品也有自身定位:保障范围为二级及以上公立医院普通部,属于一年期医疗险,需要留意续保规则;附加门诊责任后保费会相应上涨,需要结合家庭预算取舍。家长在投保前应充分了解这些规则,建立合理预期。
三、投保前,这些注意事项请收好
优先配置少儿医保:这是基础,有医保身份投保商业医疗险,报销比例更优。
如实进行健康告知:投保时务必完整阅读并如实填写孩子的既往就诊、体检记录。
留意等待期规则:医疗险通常有等待期,等待期内因疾病发生的医疗费用不予赔付(意外医疗除外)。
看清就医范围:该产品保障范围为二级及以上公立医院普通部。
选择正规渠道投保:例如通过平安好生活APP等官方渠道,并仔细阅读保险条款、投保须知及免责内容。
FAQ:关于平安医无忧・少儿百万医的常见问答
Q1:这款产品最大的亮点是什么?
A:最大的亮点在于其“少儿专属”的赔付规则。它打破了传统百万医疗险1万元的理赔门槛,采用0元起赔的阶梯式设计,让儿童常见的肺炎、肠胃炎等小额住院花费也能获得报销,实用性大大增强。
Q2:我的孩子是早产儿,有轻微黄疸,可以投保吗?
A:可以尝试投保。这款产品针对早产、生理性黄疸、轻微湿疹等儿童常见轻微异常情况,核保标准相对更友好。但最终能否承保,需要在投保时如实进行健康告知,由保险公司根据具体情况审核决定。
Q3:门急诊责任是必须附加的吗?
A:不是必须的,门急诊责任为可选附加项。家长可以根据孩子的年龄和体质灵活选择。如果孩子年龄小、去门诊频率高,附加上会更划算;如果孩子体质好、很少去门诊,则可以不附加以节省保费。
Q4:大病保障方面,比如白血病,这款产品够用吗?
A:是够用的。产品针对特定疾病医疗(包含白血病)、质子重离子治疗、境内特药均设置了0免赔额,并且可以按约定比例进行赔付,能够为重大疾病提供扎实的保障。同时,住院垫付服务也能在关键时刻缓解大额医疗费用的资金压力。

投资家网(www.investorscn.com)是国内领先的资本与产业创新综合服务平台。为活跃于中国市场的VC/PE、上市公司、创业企业、地方政府等提供专业的第三方信息服务,包括行业媒体、智库服务、会议服务及生态服务。长按右侧二维码添加"投资哥"可与小编深入交流,并可加入微信群参与官方活动,赶快行动吧。


掌阅科技一季度营收7.94亿元,全面加码AI短剧
ATFX:阿联酋突然宣布退出欧佩克,令其盟友措手不及。在加入欧佩克六十年后,阿联酋决定于下个月正式退...
精微视达完成新一轮超亿元融资,国产高端内镜领跑精准诊疗全球前沿
中东已成为中国一些知名公司的投资热土。

微博

微信公众平台